50代の運用では、増やす力よりも減らさない工夫が重みを増します。理由は商品の中身ではなく、残された時間にあります。運用できる期間、下落から回復を待てる期間、受け取りまでの期間が同時に縮んでいくためです。
ただし、元本確保型へ全額を移す判断が正解とは限りません。物価が上がれば、額面を守っても買えるモノの量は減ります。総務省統計局の消費者物価指数では、2025年平均の総合指数が前年比3.2%の上昇でした。
本記事では、50代で配分を見直す理由と、決める前に確かめる3つを整理しました。さらにリスク許容度別の考え方と、配分変更とスイッチングの違いを説明します。やりがちな失敗と、受け取り方からの逆算までを図解で紹介します。
50代で資産配分を見直す理由
50代の企業型DCでは、増やす力よりも減らさない工夫が重みを増します。理由は商品の中身ではなく、残された時間にあります。運用できる期間、下落から戻るのを待てる期間、受け取りまでの期間という3つの時間が同時に縮んでいきます。
運用できる残り期間が短くなる
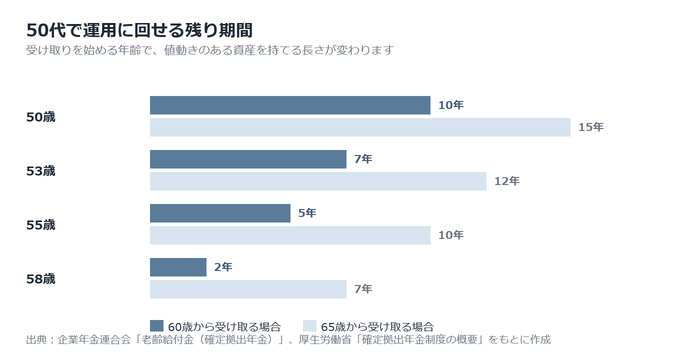
運用に使える時間は、50代に入ると急に短くなります。確定拠出年金の老齢給付金は、通算加入者等期間が10年以上あれば60歳から受け取れます。60歳での受け取りを前提にすると、50歳で残り10年、55歳で残り5年です。
掛金を出せる期間も同じだけ短くなる点に注意が必要です。積立投資には、値下がりの時期に安く買い増して平均購入単価を下げる働きがあります。残り期間が短いと、値下がりを買い増しで埋め合わせる力は弱まります。
受け取りを始める年齢別に、運用に回せる残り期間を整理すると次のとおりです。
| 現在の年齢 | 60歳から受け取る場合の残り期間 | 65歳から受け取る場合の残り期間 |
|---|---|---|
| 50歳 | 10年 | 15年 |
| 53歳 | 7年 | 12年 |
| 55歳 | 5年 | 10年 |
| 58歳 | 2年 | 7年 |
出典:企業年金連合会「老齢給付金(確定拠出年金)」
下落から回復を待つ時間が足りない
公的年金の積立金を運用するGPIF(年金積立金管理運用独立行政法人)は、長期分散投資の効果を公表しています。国内外の株式と債券に25%ずつ100万円を投じた場合、1年間の保有では元本を割り込んだ年がありました。同じ組み合わせで10年間保有した期間には、元本割れはありませんでした。
回復を待てるかは残り期間の長さで決まります。20代なら値下がり後も待てますが、受け取りが数年先だと余裕は小さくなります。過去の実績が将来の成果を保証するわけではありません。
出典:年金積立金管理運用独立行政法人「長期分散投資の効果」
受け取り開始の時期が具体的に見えてくる
受け取りを始める年齢は、50代になると具体的に見えてきます。厚生労働省の資料では、老齢給付金は原則60歳から、75歳に到達する前までに受け取ると定められています。ただし60歳時点で通算加入者等期間が10年未満だと、受け取れる年齢は61歳から65歳へ段階的に繰り下がる仕組みです。
通算加入者等期間は、掛金を出した期間と運用だけを続けた期間を合計した年数です。何歳から受け取るかで、運用に回せる年数は5年から15年ほど変わります。受け取り時期を確かめると、配分を考える土台ができます。
出典:厚生労働省「確定拠出年金制度の概要」
配分を決める前に確かめる3つのこと
配分を変える前に、手元の情報を整理する順番があります。老後に使えるお金の全体像がわからないまま、株式の比率だけを動かしても判断の根拠を持てません。公的年金、企業型DC以外の資産、受け取り開始年齢の3点を先に押さえます。
公的年金の見込額をねんきんネットで確認する
配分の出発点は、土台となる公的年金の金額です。日本年金機構の「ねんきんネット」を使うと、将来受け取る年金の見込額を試算できます。パソコンやスマートフォンから24時間使え、マイナポータルからも利用できます。
クリックだけで進む「かんたん試算」は、いまの加入条件が60歳まで続く前提で計算されます。50歳以上に届くねんきん定期便にも、老齢年金の見込額が記載されています。働き方を変える予定があるなら、受け取り年齢などの条件を自分で設定して試算します。出てきた金額は年額と月額の両方を書き出しておきます。
出典:日本年金機構「「ねんきんネット」とは?」/日本年金機構「「ねんきんネット」による年金見込額試算」
企業型DC以外の老後資金を数える
企業型DCは老後資金の一部にすぎません。ほかにいくら持っているかを数えると、企業型DCに求める役割が見えてきます。書き出す対象は次の6項目です。
- 勤務先の退職金や確定給付企業年金(会社が受取額を約束する年金)の見込額
- 預貯金のうち、老後に回せる金額
- NISA口座や課税口座で運用している資産
- 個人年金保険や生命保険の満期金
- 配偶者の公的年金と退職金
- 住宅ローンなど、退職までに残る負債
金額がすぐわからない項目は、勤務先の担当部署や金融機関の会員ページで調べます。合計額と公的年金を並べると、企業型DCで埋めたい部分がはっきりします。
何歳から受け取るかを仮に決める
受け取り開始年齢を仮に決めると、運用に使える期間が定まります。確定拠出年金で積み立てたお金を受け取る老齢給付金は、原則60歳から75歳に達するまでの間で開始時期を選べます。55歳の人が60歳で受け取るなら残り5年、70歳まで待つなら残り15年です。
期間が長いほど、値動きのある資産を持ち続ける余地は広がります。ただし加入期間が10年に満たない場合、受け取れる年齢は61歳から65歳へ段階的に後ろへずれます。仮の年齢をひとつ置き、あとから見直す形で構いません。
リスク許容度別の配分の考え方
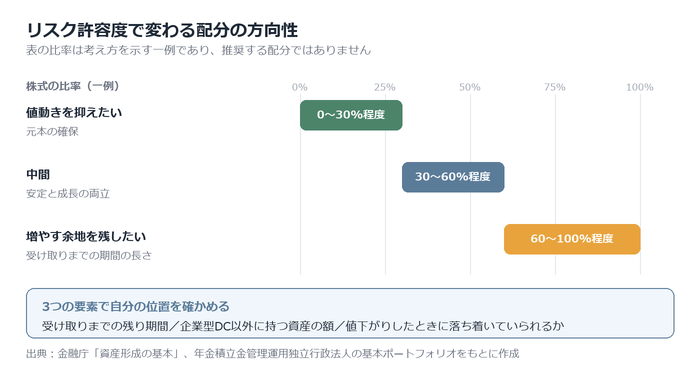
リスク許容度とは、どれだけの値下がりに耐えられるかの度合いです。同じ50代でも、退職までの期間や貯蓄額によって答えは変わります。最初に3つの要素から自分の位置を確かめると、タイプ別の配分の方向性が見えてきます。
リスク許容度を決める3つの要素
リスク許容度は、次の3つの要素の組み合わせで決まります。年齢だけで一律に決まるものではありません。
- 受け取りまでの残り期間:値下がりから回復を待てる時間の長さ
- 企業型DC以外に持つ資産の額:預貯金や退職金など、DC以外の備えの厚さ
- 値下がりしたときに落ち着いていられるか:残高が2割減った場面で売らずにいられるか
3つの要素を踏まえた配分の方向性は、おおまかに次の3タイプです。いずれもあくまで一例です。
| タイプ | 重視する点 | 株式の比率(一例) |
|---|---|---|
| 値動きを抑えたい | 元本の確保 | 0〜30%程度 |
| 中間 | 安定と成長の両立 | 30〜60%程度 |
| 増やす余地を残したい | 受け取りまでの期間の長さ | 60%程度以上 |
表の比率は考え方を示す一例であり、推奨する配分ではありません。
値動きを抑えたい場合
値動きを抑えたい場合は、元本確保型と債券の比率を高め、株式の比率を下げる方向になります。元本確保型とは、定期預金や保険など、原則として元本が割れない商品を指します。退職までの期間が短く、企業型DC以外の蓄えも薄い人に向く考え方です。
ただし、値動きを抑えるほど増える力も弱まる点には注意が必要です。金融庁も、安全性と収益性は両立しないトレードオフの関係だと説明しています。物価が上がる局面では、残高が同じでも買えるモノの量は減り、実質的な価値が目減りする可能性が残ります。
出典:金融庁「資産形成の基本」
増やす余地を残したい場合
増やす余地を残したい場合、株式の比率を一定程度保つ選択も考えられます。60歳で全額を受け取らずに運用を続けるなら、運用期間は10年以上になる場合もあるためです。
公的年金の積立金を運用するGPIF(年金積立金管理運用独立行政法人)は、2025年4月から国内債券・外国債券・国内株式・外国株式を各25%とする基本ポートフォリオを採用しています。資産全体の半分を株式が占める構成です。ただし、50代だから株式を何%にすべきという正解はなく、値下がりに耐えられる範囲に収める点が前提です。
出典:年金積立金管理運用独立行政法人「基本ポートフォリオの考え方」
配分変更とスイッチングの違い
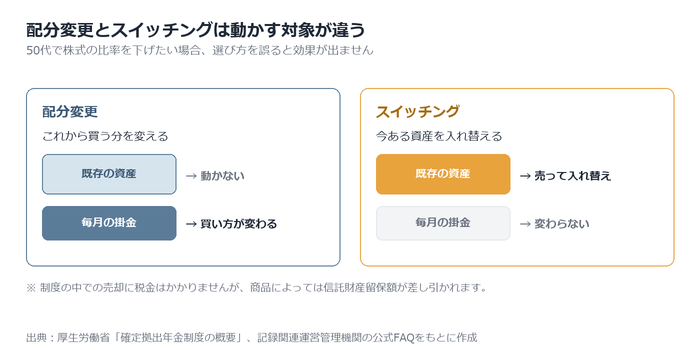
企業型DCで運用商品を見直す手続きは、配分変更とスイッチングの2種類です。名前は似ていますが、動かす対象がまったく違います。50代で株式の比率を下げたい場合、選び方を誤ると狙った効果が出ません。2つの違いを押さえておきましょう。
配分変更はこれから買う分を変える
配分変更は、これから積み立てる掛金の買い方を変える手続きです。毎月の掛金で買う運用商品の割合を、合計100%になるように指定し直します。すでに保有している資産は売却されず、そのまま運用が続きます。
たとえば掛金の株式型を80%から30%に下げても、過去に積み上がった株式型の残高は動きません。掛金の分だけが新しい割合で買われていきます。残高が大きい50代ほど、掛金の割合を変えるだけでは資産全体の値動きが変わりにくくなります。株式の比率を早めに下げたい場合、配分変更だけでは足りません。
出典:JIS&T「商品変更の方法を教えてください。」
スイッチングは今ある資産を入れ替える
スイッチングは、すでに持っている商品を売り、その資金で別の商品を買い付ける手続きです。資産そのものが入れ替わるため、株式型から元本確保型へ比率を移したいときに使います。確定拠出年金は運用中の運用益が非課税で、制度の中での売却に税金はかかりません。
値上がりした商品を売っても、利益に課税されずに次の商品へ移せます。ただし商品によっては、信託財産留保額(解約代金の一部を信託財産に残す費用)が差し引かれます。信託財産留保額がかかるかどうかは、商品ごとに異なります。2つの手続きの違いを表に整理します。
| 項目 | 配分変更 | スイッチング |
|---|---|---|
| 動かす対象 | これから納める掛金 | すでに持っている資産 |
| 既存の資産 | 売却されず残る | 売却して別の商品へ入れ替わる |
| 税金 | かからない | 制度の中での売却はかからない |
| 費用 | かからない | 信託財産留保額がかかる商品がある |
| 反映されるとき | 変更後の掛金から | 売却と購入の約定が済んだあと |
出典:JIS&T「信託財産留保額」
一度に全部を動かさない
スイッチングには、一度に全額を動かす方法のほかに、数回に分けて進める方法もあります。全額を1日で入れ替えると、その日の相場水準に結果が大きく左右されます。たとえば残高の3分の1ずつを3回に分ければ、入れ替える時期が3つに分かれます。判断を1回に集中させない進め方です。
時期を分ける方法は値動きの影響をならしますが、分けたほうが得になるとは限りません。売買の実行までに日数がかかる点にも注意が必要です。売却してから購入が終わるまでの資金は待機資金として扱われ、その間は運用されません。
出典:iDeCo公式サイト「忘れがちだけど大切!年に一度は実績をチェックしよう」/JIS&T「スイッチングをしましたが、残高に反映されないのはなぜですか?」
50代がやりがちな3つの失敗
50代の配分見直しは、判断を誤ると立て直しに使える時間が足りなくなります。実際に多いのは、元本確保型への全額移動・下落直後の売却・加入時からの放置という3つです。それぞれの中身と避け方を順に確認します。
3つの失敗について、起きることと対策を一覧にまとめました。
| 失敗 | 起きること | 対策 |
|---|---|---|
| 元本確保型に全額移す | 物価の上昇に資産の価値が追いつかない | 値動きのある資産を一定割合残す |
| 下落直後に売る | 損失が確定し、値が戻る局面に乗れない | 相場ではなく年齢と当初の方針で決める |
| 加入時のまま放置 | 値上がりした資産の比率が想定より高くなる | 年1回確認し、必要ならリバランスする |
元本確保型に全部移して物価上昇に負ける
元本確保型だけに資金を寄せると、額面は守れても購入できる量は減るおそれがあります。元本確保型とは、定期預金や保険など、満期時に元本が確保される商品を指します。
総務省統計局の消費者物価指数では、2025年平均の総合指数は111.9で、前年比3.2%の上昇でした。2020年を100とした水準であり、5年で物価が1割以上上がった計算になります。利息が物価の伸びに届かなければ、実質的な価値は目減りします。値動きのある資産を一定割合残す判断も検討したいところです。
出典:総務省統計局「消費者物価指数(CPI)全国(最新の年平均結果の概要)」
相場が下がった直後に慌てて売る
下落局面で売却すると、損失が確定し、値が戻る局面に乗れなくなります。GPIFは、短期的な市場の動向で資産構成割合を変えるよりも、基本となる資産構成割合を決めて長期間維持するほうが効率的だとしています。
国の年金積立金を運用する機関の考え方であり、企業型DCの資産にも通じます。金融庁も、値動きの異なる複数の資産に分けると価格の変動をある程度抑えられると説明しています。売買の判断は相場ではなく、年齢と当初の方針にもとづいて決めます。
出典:年金積立金管理運用独立行政法人「GPIFは資産運用にかかわるリスク管理をどのように行っているのですか。」/金融庁「資産形成の基本」
加入時のまま一度も見直していない
加入時に選んだ配分のまま放置すると、値上がりした資産の比率が想定より高くなっている場合があります。株式の比率が上がれば、その分だけ値動きの幅も大きくなります。
GPIFはリバランスを、定めた資産構成割合からずれないよう資産を売買する調整だと説明しています。リバランスとは、増えた資産を減らして減った資産を買い増し、元の比率に戻す作業です。年に1回、加入者向けサイトで現在の比率を確認する習慣をつけると、ずれに気づきやすくなります。
出典:年金積立金管理運用独立行政法人「ラ行用語集」/金融庁「教えて虫とり先生(第8回)」
受け取り方から逆算して配分を決める
受け取り方を先に決めると、配分の答えは自然に絞り込めます。一時金と年金では税金の計算方法が異なり、受け取る年齢によって運用に使える期間も変わります。50代は出口から逆算する視点が求められます。
一時金と年金で税金の扱いが変わる
企業型DCの老齢給付金は、一時金なら退職所得、年金なら雑所得として課税されます。一時金の場合は退職所得控除が使えます。控除額は勤続年数20年以下なら1年あたり40万円、20年超なら800万円に70万円×(勤続年数−20年)を加えた額です。
企業型DCでは、掛金を拠出した期間を勤続年数とみなして計算します。年金で受け取る分は公的年金等控除の対象となり、年齢と収入金額に応じた額が差し引かれます。
受け取り方と税制の対応を、次の表に整理します。
| 受け取り方 | 所得の区分 | 使える控除 |
|---|---|---|
| 一時金 | 退職所得 | 退職所得控除 |
| 年金 | 雑所得(公的年金等) | 公的年金等控除 |
| 一時金と年金の併用 | 退職所得+雑所得 | 両方(規約で認められる場合) |
出典:国税庁「No.1420 退職金を受け取ったとき(退職所得)」/国税庁「No.1600 公的年金等の課税関係」
退職金と同じ年に受け取ると控除が重なる
会社の退職金と企業型DCの一時金を近い時期に受け取ると、退職所得控除の勤続年数が重複分だけ調整されます。2026年1月1日以後にDCの一時金を受け取った場合、その後9年内に退職手当等を受け取ると調整の対象です。
いわゆる10年ルールで、2025年末までに受け取った分は前年以前4年内が基準でした。退職金を先に受け取ったときは、前年以前19年内が対象になります。税額は勤続期間や規約で変わるため、勤務先の担当部署や税理士への確認をおすすめします。
出典:国税庁「No.2732 退職手当等に対する源泉徴収」
受け取る時期が決まれば運用期間も決まる
受け取る年齢を決めると、運用に使える残り期間が確定します。企業型DCの老齢給付金は原則60歳以降に受け取れ、通算加入者等期間などの要件を満たせば、60歳から75歳までの間で開始時期を選べます。
60歳で一時金として受け取るなら、50代半ばの時点で残り期間は5年前後しかありません。75歳まで運用を続ける選択なら、値動きのある資産を持てる期間は20年近くに伸びます。配分を考える前に、受け取り時期の見通しを立てる順番が大切です。
出典:厚生労働省「年金制度の仕組みと考え方 第15 私的年金(企業年金・個人年金)制度」
50代の企業型DCに関するよくある質問
50代の配分では、働き方や相場の下落など、判断に迷う場面が出てきます。ここでは企業型DCの加入者から寄せられやすい4つの疑問を取り上げ、公的機関の情報をもとに答えます。制度の決まりと運用の考え方は分けて整理しました。
Q. 60歳以降も働く場合、配分はどうすればよいですか?
60歳以降も加入が続くなら、運用の期間はまだ残っています。厚生年金の被保険者であれば、70歳未満まで企業型DCの加入者になれます。ただし加入できる年齢は勤務先の規約で決まるため、社内の窓口で確かめてください。
老齢給付金の受け取り時期は、60歳から75歳までの間で選べます。受け取りを遅らせれば運用期間は延びる一方、値動きのある資産を持つ期間も長くなります。退職の予定と受け取り時期を先に決めると、残りの期間の長さが見えてきます。
出典:厚生労働省「2020年の制度改正」
Q. 株価が大きく下がったら売るべきですか?
売れば損失が確定するため、慌てて動かない選択肢をまず検討します。GPIFは、短期的に市場価格の変動はあっても、長い投資期間を活かして安定的に収益を獲得する考え方を投資原則に掲げています。
分散投資でも1年単位ではマイナスになる年があり、下落自体は起こりうる出来事です。ただし受け取りが目前なら判断は変わります。値下がりしたまま現金化する事態を避けたい場合は、元本確保型への一部移動も選択肢に入ります。
出典:年金積立金管理運用独立行政法人「投資原則・行動規範」
Q. ターゲットイヤー型ファンドは50代に向きますか?
手間を減らしたい人には候補になりますが、目標年の設定を確かめてから選びます。ターゲットイヤー型は、目標とする年に向けて株式の比率を下げ、債券などの安定資産へ自動で配分を移していく投資信託です。企業年金連合会は、自分で配分変更をする手間が省ける点を利点として挙げています。
一方で、目標年と実際の受け取り時期がずれると、想定と違う配分のまま運用が続きます。運用管理費用(信託報酬)は商品ごとに差があるため、目論見書で数値を確かめてから判断してください。信託報酬の水準の目安は確定拠出年金の信託報酬とは?30年で200万円以上も総額が変わる理由で紹介しています。
出典:企業年金連合会「ターゲット・イヤー・ファンド(ターゲット・デート・ファンド)」
Q. 配分を見直すのに良いタイミングはありますか?
相場を予想するのではなく、時期か配分のずれを基準にすると迷いが減ります。年に1回など時期を決めて点検する方法なら、相場の急変に振り回されにくくなります。誕生月や賞与の時期に合わせると忘れにくいです。
もうひとつは、目標の配分から一定以上ずれたときに元へ戻す方法です。国の年金積立金の運用でも、基本となる資産構成割合を長期間維持する方針がとられ、各資産に乖離許容幅が定められています。転職や退職時期の変更など、前提が変わったときも点検の機会になります。
受け取る年齢を決めてから、配分を見直そう
50代の配分見直しは、株式を何%にするかの前に、受け取る年齢を決める作業から始まります。60歳で一時金として受け取るのか、75歳まで運用を続けるのかで、値動きのある資産を持てる期間は大きく変わるからです。
ねんきんネットで公的年金の見込額を確かめ、企業型DC以外の資産を数えると、DCに求める役割が見えてきます。株式の比率を早めに下げたいなら、配分変更ではなくスイッチングが要ります。元本確保型へ全額を移す判断は、物価の上昇に負けるおそれがある点も踏まえて決めてください。
当オフィスでは、企業型DCの継続投資教育や、年代別の資産配分を従業員が判断できる研修までをご支援しています。「定年が近い層の運用を後押ししたい」という段階からお気軽にご相談ください。
サービス内容を見る → 無料で相談する →