信託報酬は、投資信託を持っている間ずっと資産から差し引かれる費用です。運用成績は誰にも読めませんが、信託報酬は商品を選んだ時点で数字が分かっています。確実に減るコストだからこそ、先に見直す価値があるのです。
差はわずかに見えても、時間が味方につくと形が変わります。毎月2万円を年3%で30年間積み立てる前提で計算すると、信託報酬が年0.1%の場合と年1.5%の場合で、30年後の残高は約237万円変わります。
一方で、安ければよいわけでもありません。投資する資産の種類、指数との連動のずれ、純資産総額もあわせて見る必要があります。
本記事では、信託報酬の仕組みと長期の影響を図解で詳しく解説します。さらに水準の目安、確認方法、選ぶときの注意点までを紹介します。
信託報酬とは
信託報酬は、投資信託を保有している間ずっと差し引かれる費用で、運用管理費用とも呼ばれます。確定拠出年金で投資信託を選んだ場合、加入者は自動的に負担しています。どんな費用で、誰に支払われ、いつ引かれるのかを順に整理します。
投資信託を持っている間ずっとかかる費用
信託報酬は、投資信託を保有している期間中ずっと、信託財産から差し引かれ続ける費用です。投資信託とは、多くの人から集めたお金を専門家が株式や債券などに投資する商品です。運用と管理の対価が信託報酬にあたります。
購入時だけかかる手数料とは違い、保有を続ける限り毎年発生する費用です。金額は掛金ではなく、積み上がった残高全体をもとに計算されます。
表示は「年率0.1%」のような年あたりの割合で示され、目論見書という商品説明書に記載されています。企業型DCやiDeCoで投資信託を選んだ加入者も、同じ費用の対象です。
出典:資産運用業協会「投資信託のコスト」/iDeCo公式サイト「iDeCoではどうして投資信託が選ばれているの?」
運用会社・販売会社・信託銀行の3者に支払われる
信託報酬は、運用会社・販売会社・信託銀行の3者に配分される費用です。投資信託は3つの会社が役割を分担して動かす商品で、それぞれが働きに応じた対価を受け取ります。3者が受け取る合計額が、信託報酬として表示されている年率です。
3者の役割と報酬の呼び名を表にまとめました。
| 支払先 | 主な役割 | 報酬の呼び名 |
|---|---|---|
| 運用会社(委託会社) | 投資先の調査、売買の判断、運用報告書の作成 | 委託者報酬 |
| 販売会社(銀行・証券会社など) | 購入や解約の受付、加入者への案内 | 代行手数料 |
| 信託銀行(受託会社) | 信託財産の保管と管理、売買の実行 | 受託者報酬 |
販売会社が受け取る分は代行手数料と呼ばれ、運用会社への報酬から支払われる形が一般的です。企業型DCやiDeCoの投資信託でも、費用が3者に分かれる点は変わりません。配分の内訳は、商品ごとの目論見書で確認できます。
出典:三菱UFJアセットマネジメント「運用管理費用(信託報酬)とは何ですか。」/大和アセットマネジメント「運用管理費用(信託報酬)」
毎日、資産の中から自動で差し引かれる
信託報酬は、年率を日割りした金額が毎日、投資信託の純資産総額から差し引かれます。加入者が振り込みや引き落としをする手続きはありません。毎日公表される基準価額(投資信託の値段)は、信託報酬を引いたあとの数字です。
負担額の考え方を試算で示します。残高100万円で信託報酬が年0.1%なら、1年間の負担はおよそ1,000円です。残高が増えれば負担額も増え、減れば負担額も小さくなります。実際の金額は日々の残高で変わるため、試算はあくまで目安と考えてください。
出典:野村アセットマネジメント「信託報酬は、いつ引かれますか?」
確定拠出年金でかかる費用の全体像
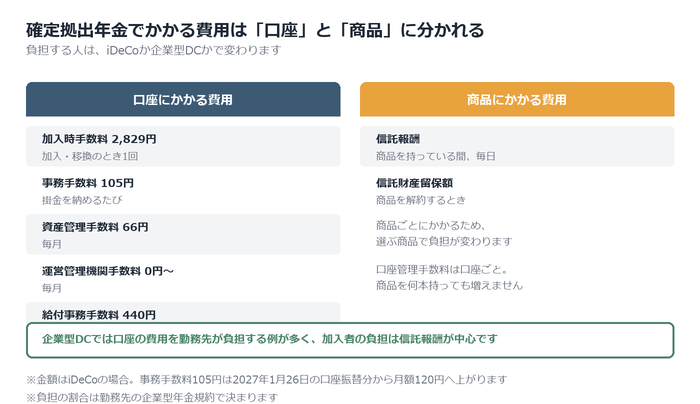
確定拠出年金の費用は、口座を持ち続けるための手数料と、選んだ商品にかかる信託報酬に分かれます。どちらを誰が負担するかは、iDeCoか企業型DCかで変わります。全体像を先に押さえておくと判断しやすくなるはずです。
加入時・口座管理・給付でかかる手数料
iDeCoの手数料は、加入時と毎月と受け取り時の3場面で発生します。加入時は国民年金基金連合会へ2,829円を支払います。毎月は掛金の納付ごとに105円、資産を預かる信託銀行へ66円がかかります。
運営管理機関(口座を開いた金融機関)の手数料は会社ごとに異なり、0円のところもあります。受け取り時は1回440円が引かれます。なお2027年1月26日の口座振替分から、105円は月額120円へ上がります。加入時の2,829円は据え置きです。
主な費用を、かかるタイミングと負担する人で整理します。
| 費用の名前 | かかるタイミング | 負担する人 |
|---|---|---|
| 加入時手数料 2,829円 | 加入・移換のとき1回 | iDeCoの加入者 |
| 事務手数料 105円(2027年1月から月額120円) | 掛金を納めるたび | iDeCoの加入者 |
| 資産管理手数料 66円 | 毎月 | iDeCoの加入者・運用指図者 |
| 運営管理機関手数料(0円〜) | 毎月 | iDeCoは加入者、企業型DCは会社が多い |
| 給付事務手数料 440円 | 受け取り1回ごと | 受け取る人 |
| 信託報酬 | 商品を持っている間、毎日 | その商品を選んだ人 |
| 信託財産留保額 | 商品を解約するとき | 解約した人 |
出典:国民年金基金連合会「iDeCo加入者に係る手数料を見直します」/三菱UFJ銀行「iDeCoの手数料」
信託報酬と信託財産留保額の違い
2つの費用は、差し引かれるタイミングが違います。信託報酬は商品を保有している間ずっと引かれ、信託財産留保額は換金するときだけ引かれます。信託財産留保額とは、解約時の売買コストを解約する人に負担してもらう仕組みで、残る保有者との公平を保つ狙いがあります。設定していないファンドもあります。
もう1つの違いは、かかる単位です。信託報酬は商品ごとに決まり、口座管理手数料は口座ごとに決まります。商品を何本持っても口座管理手数料は増えませんが、信託報酬は選んだ商品の分だけ負担が変わります。
出典:資産運用業協会「信託財産留保額」/三菱UFJアセットマネジメント「信託財産留保額」
企業型DCは会社が手数料を負担することが多い
企業型DCでは、口座管理にかかる手数料を勤務先が負担する例が多くなっています。加入者の負担は、選んだ商品の信託報酬が中心です。ただし負担の割合は、勤務先の企業型年金規約(制度のルールを定めた文書)で決まります。
厚生労働省の法令解釈通知も、運営管理機関と資産を管理する機関の事務費について、事業主と加入者の負担割合を規約に書くよう求めています。自分の負担分は、規約や説明資料で確認できます。iDeCoは本人が全額を負担するため、転職でiDeCoへ移すと手数料の感覚が変わります。
出典:厚生労働省「確定拠出年金制度について(法令解釈通知)」/りそな銀行「いくらかかる?なぜかかる?確定拠出年金の手数料」
信託報酬の差が30年でいくらになるか
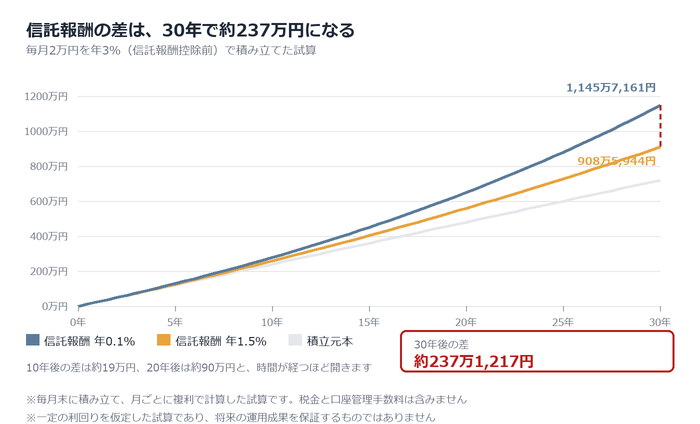
信託報酬の差は、1年だけを見れば数千円ほどです。ところが30年積み立てると、差は数百万円の規模に育ちます。毎月2万円を年3%で運用する前提で、年0.1%と年1.5%の残高を並べると、コストの重みが数字ではっきり見えてきます。
年0.1%と年1.5%を30年間で比べる
毎月2万円を30年積み立てると、信託報酬の差だけで30年後の残高が約237万円変わります。試算の前提は、積立額が毎月2万円(30年で総額720万円)、信託報酬を引く前の利回りが年3%です。手数料を引いた後の年率は、年0.1%なら2.9%、年1.5%なら1.5%になります。
毎月末に積み立て、月ごとに複利で増える形で計算し、円未満は四捨五入しました。税金と口座管理手数料は含めていません。
30年後の残高を並べると、差の大きさが一目でわかります。
| 項目 | 信託報酬 年0.1% | 信託報酬 年1.5% |
|---|---|---|
| 手数料控除後の年率 | 2.9% | 1.5% |
| 積立元本(30年合計) | 720万円 | 720万円 |
| 30年後の残高 | 約1,145万7,161円 | 約908万5,944円 |
| 元本からの増加額 | 約425万7,161円 | 約188万5,944円 |
30年後の残高の差は、約237万1,217円です。一定の利回りを仮定した試算であり、将来の運用成果を保証するものではありません。
出典:金融庁「つみたてシミュレーター」
差が広がるのは「複利」で効いてくるため
差が広がる最大の理由は、信託報酬が毎年の残高全体から差し引かれる点にあります。複利とは、運用で増えた利益を元手に加え、その合計をさらに運用する仕組みです。金融庁も、投資期間が長いほど複利の効果は大きくなると説明しています。
信託報酬で削られた分は、翌年以降に増えるはずだった元手からも消えてしまうのです。残高が膨らむほど、年1.4%の差が生む金額も重くなっていきます。
出典:金融庁「資産形成の基本」
短期では小さく見えても長期では無視できない
信託報酬の差は、時間が経つほど加速度的に開きます。1年目の差はわずか約1,600円で、ほとんど気になりません。積立期間ごとの差額を並べると、伸び方の急さが見て取れます。
| 経過年数 | 年0.1%の残高 | 年1.5%の残高 | 差額 |
|---|---|---|---|
| 10年 | 約278万359円 | 約258万7,607円 | 約19万2,752円 |
| 20年 | 約649万4,807円 | 約559万3,695円 | 約90万1,112円 |
| 30年 | 約1,145万7,161円 | 約908万5,944円 | 約237万1,217円 |
10年かけて開いた差とほぼ同じ幅が、最後の1年だけで生まれます。信託報酬は運用成績と違い、商品を選んだ時点で数字が分かっている数少ない要素です。読めない値動きより先に、確実に減るコストから見直す価値があります。
出典:iDeCo公式サイト「iDeCoってなに?」
信託報酬の水準の目安
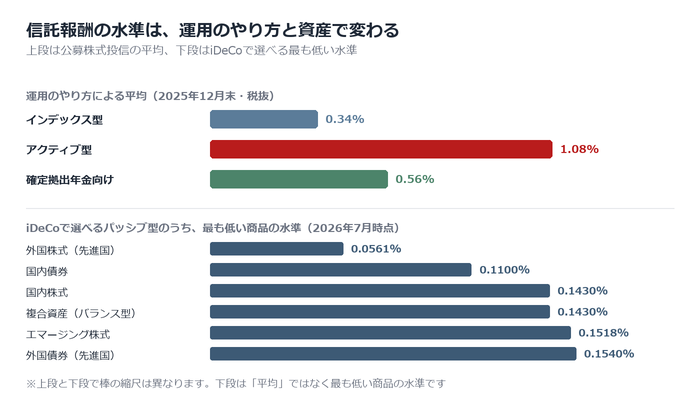
信託報酬の水準は、運用のやり方と投資する資産の種類で大きく変わります。年0.1%を下回る商品もあれば、年2%を超える商品も少なくありません。おおよその相場をつかんでおくと、手元の商品が高いか安いか判断しやすくなります。
インデックス型とアクティブ型で水準が違う
インデックス型のほうが、アクティブ型より信託報酬は低めです。インデックス型は日経平均株価などの指数に連動する成果を目指す運用、アクティブ型は指数を上回る成果を目指す運用を指します。
資産運用業協会(旧・投資信託協会)の集計では、2026年8月末時点の平均は次のとおりでした。
| 運用のタイプ | 平均の信託報酬(年率・税抜) |
|---|---|
| インデックス型 | 0.33% |
| アクティブ型 | 1.07% |
| 株式投信全体 | 0.90% |
差はおよそ3倍にもなります。アクティブ型が高い理由は、投資先を選ぶ調査や分析に人手と時間がかかる点にあります。数値は追加型の公募株式投信を対象とした、税抜の単純平均です。
出典:資産運用業協会「投資信託の主要統計等ファクトブック(2026年8月)」
資産の種類によっても差がある
同じ指数連動型でも、投資する資産によって信託報酬の下限は変わります。iDeCoで選べるパッシブ型(市場の指数に沿った動きを目指す運用)のうち、最も低い商品の水準は次のとおりです。
| 資産の種類 | 最も低い信託報酬(実質・年率) |
|---|---|
| 外国株式(先進国) | 0.0561% |
| 国内債券 | 0.1100% |
| 国内株式 | 0.1430% |
| 複合資産(バランス型) | 0.1430% |
| エマージング株式(新興国株式) | 0.1518% |
| 外国債券(先進国) | 0.1540% |
注意したいのは、同じ資産でも商品ごとの差が大きい点です。バランス型にあたる複合資産では、年0.143%から年1.51%まで、10倍以上の開きがありました(2026年7月時点)。
出典:iDeCoナビ「運用管理費用(信託報酬)ランキング」/iDeCoナビ「運用管理費用(信託報酬)で比較」
確定拠出年金の商品は市販の投資信託より低いことが多い
確定拠出年金向けのファンドは、市販の投資信託より信託報酬が低めに設定されている場合があります。資産運用業協会(旧・投資信託協会)の集計では、2026年8月末のDC向けファンドの平均は年0.56%でした(税抜・単純平均)。
追加型の公募株式投信全体の平均は年0.90%で、0.34ポイントの差が出ています。確定拠出年金専用として設定されたファンドもあり、同じ運用方針でも料率が低く設定される例があります。
水準は年々下がっており、DC向けの平均は2017年末の年0.70%から0.14ポイント低下しました。
出典:資産運用業協会「投資信託の主要統計等ファクトブック(2026年8月)」
信託報酬を確認する方法
信託報酬は、加入者サイト・交付目論見書・運用報告書の3つで確認できます。手軽さを優先するなら加入者サイト、正確な内訳を知りたいなら交付目論見書、実際にかかった費用を知りたいなら運用報告書が向いています。3つの違いを表にまとめました。
| 資料 | わかること | 入手先 |
|---|---|---|
| 加入者サイトの商品一覧 | 商品ごとの信託報酬(運用管理費用)の年率 | 企業型DC・iDeCoの加入者向けWebサイト |
| 交付目論見書 | 信託報酬の年率と配分先の内訳、購入時手数料、信託財産留保額、総経費率 | 加入者サイトの商品ページ、運用会社の公式サイト |
| 交付運用報告書 | 期間中に実際にかかった費用の金額と比率、総経費率 | 運用会社の公式サイト、加入者サイト |
加入者サイトの商品一覧で見る
信託報酬を最短で確認できる場所は、企業型DCやiDeCoの加入者向けWebサイトです。ログイン後の運用商品一覧に、商品ごとの信託報酬が年率で並んでいます。画面上は「運用管理費用」と表示される場合もあります。同じ画面で複数の商品を比べられるため、商品選びの入口として便利です。
運営管理機関(運用商品を選んで加入者に説明する金融機関)には、商品ごとの手数料や費用を加入者へ伝える義務が確定拠出年金法施行規則で定められています。ログイン用のIDは加入時に通知されます。
出典:e-Gov法令検索「確定拠出年金法施行規則」/日本レコード・キーピング・ネットワーク「確定拠出年金制度におけるNRKの役割」
交付目論見書の「ファンドの費用・税金」を見る
交付目論見書の「ファンドの費用・税金」を開くと、信託報酬の正確な年率がわかります。交付目論見書とは、投資信託の重要事項をまとめた説明書のことです。
費用欄は、購入時に直接払う費用と、信託財産から間接的に引かれる費用に分かれています。直接払う費用は購入時手数料と信託財産留保額、間接的に引かれる費用は運用管理費用(信託報酬)とその他の費用です。信託報酬は、委託会社・販売会社・受託会社への配分まで内訳が示されます。料率だけでなく、いつどう差し引かれるかも記載されます。
出典:資産運用業協会「交付目論見書の作成に関する規則に関する細則」
運用報告書で実際にかかった費用を見る
実際にかかった費用の金額を知りたいときは、交付運用報告書を確認します。交付運用報告書には「1万口当たりの費用明細」が載り、信託報酬・売買委託手数料・有価証券取引税・保管費用・監査費用などが金額と比率で示されます。
売買委託手数料などは運用状況で変わるため、目論見書の信託報酬より実際の負担は大きくなります。運用と管理にかかった費用の総額を示す総経費率も参考情報として載り、同じ数値が交付目論見書にも記載されます。ただし総経費率には売買委託手数料と有価証券取引税は原則として含まれません。
出典:資産運用業協会「投資信託及び投資法人に係る運用報告書等に関する規則」/資産運用業協会「投資信託及び投資法人に係る運用報告書等に関する委員会決議」
信託報酬だけで商品を選ばない
信託報酬の低さは商品選びの判断材料の1つですが、それだけで決めると狙いと違う運用になりかねません。投資する資産の種類と指数との連動のずれ、純資産総額の3点をあわせて確認すると、選ぶ精度が上がります。
何に投資する商品かを先に決める
商品を選ぶ順序では、信託報酬より先に投資する資産の種類を決めます。投資先には国内株式・外国株式・債券のほか、複数の資産を組み合わせたバランス型があります。資産の種類が変われば、値動きの幅も変わります。
公的年金の積立金を運用するGPIFは、基本となる資産構成割合を決めて長期間維持するほうが良い結果につながると説明しています。信託報酬が低くても、狙いと違う資産では期待した成果に近づきません。元本確保型の定期預金や保険を選ぶ場合も、資産の役割を先に考える点は同じです。
商品を比べるときは、次の項目を順に確認すると迷いにくくなります。
- どの資産に投資する商品か(国内株式・外国株式・債券・バランス型など)
- 同じ資産分類の中で信託報酬がどの水準にあるか
- 指数との連動のずれが大きくないか
- 純資産総額が増えているか、減り続けていないか
- インデックス型かアクティブ型か
出典:年金積立金管理運用独立行政法人「基本ポートフォリオの考え方」/年金積立金管理運用独立行政法人「長期分散投資の効果」
指数との連動のずれも確かめる
同じ指数に連動するインデックス型でも、実際の運用成績には差が出ます。原因は、信託報酬以外の売買費用や運用の進め方にあります。指数とのずれが大きい商品は、想定した値動きから離れやすい商品です。
交付運用報告書には、ベンチマーク(目標とする指数)との差異が記載されています。数年分を見比べると、ずれの傾向がつかめます。信託報酬の低さと連動の正確さは、あわせて見る材料です。アクティブ型が常に不利とは限りませんが、高い信託報酬に見合う成績が続く保証はありません。
出典:資産運用業協会「運用報告書」
純資産総額が小さい商品は繰上償還の恐れがある
純資産総額が小さいまま推移する商品は、繰上償還になる場合があります。繰上償還とは、運用期間の途中で運用を取りやめ、保有者にお金を返す仕組みです。資産運用業協会は、残存口数が一定規模を下回った場合などに繰上償還が行われると説明しています。
繰上償還されると、意図しないタイミングで現金化されます。相場が下がった局面で運用が終わると、回復を待てません。純資産総額が増えているか減っているかは、判断の手がかりになります。繰上償還の条件は、目論見書の信託期間の欄に書かれています。
出典:資産運用業協会「投資信託なんでもQ&A 気になる100選」
確定拠出年金の信託報酬に関するよくある質問
信託報酬は毎月の明細に金額が載らないため、支払い方法や負担する人がわかりにくい費用です。支払いのタイミングや元本確保型商品の扱い、会社の負担範囲と預け替えの判断について、加入者から質問の多い点を確認します。
Q. 信託報酬はいつ、どうやって支払うのですか?
信託報酬を別途支払う手続きは不要です。投資信託を保有している間、信託財産の中から日々差し引かれる仕組みだからです。差し引いた後の金額が、投資信託の値段にあたる基準価額に反映されます。そのため掛金や給与から追加で引き落とされる場面はありません。
負担している料率は、運用報告書や交付目論見書に年率何%という形で記載されています。金額そのものは明細に出ないため、料率と残高から自分で概算する必要があります。
出典:iDeCo公式サイト「よくあるご質問」
Q. 元本確保型の商品にも信託報酬はかかりますか?
定期預金や保険などの元本確保型商品に、信託報酬はかかりません。信託報酬は投資信託の運用や管理にかかる費用であり、投資信託ではない商品には設定されないためです。
ただし口座管理手数料は別に発生します。手数料は残高の大小に関係なく毎月定額でかかるため、低金利が続く局面では受け取る利息を手数料が上回る場面もあります。元本確保型商品を選ぶ際は、利息だけでなく手数料を誰が負担するかもあわせて確認しておくと安心です。
出典:厚生労働省「確定拠出年金制度の概要」
Q. 企業型DCの信託報酬は会社が負担してくれますか?
企業型DCでも、信託報酬は加入者本人の負担になります。会社が負担するのは、運営管理機関などに支払う口座管理手数料などの制度運営費用です。信託報酬は加入者が持つ投資信託の財産から差し引かれるため、会社の資金からは支払われません。
事務費を誰がどの割合で負担するかは、勤務先の企業型年金規約に定められています。手数料が会社負担であっても、選ぶ商品によって信託報酬の差は自分の資産に直接効いてきます。
出典:SBIベネフィット・システムズ「「iDeCo」と「企業型DC」の違いとは?」/厚生労働省「確定拠出年金Q&A」
Q. 信託報酬の低い商品に預け替えたほうがよいですか?
預け替え(スイッチング)はコストだけで決めず、資産配分と合わせて検討する方法が基本です。確定拠出年金の中で商品を売買しても、運用中の利益は非課税のため税金はかかりません。
一方で、売却と購入が同じ日の基準価額で処理されるとは限らず、値動きの影響を受けます。商品によっては、解約時に信託財産留保額という費用が差し引かれます。低コストの商品に移すのか資産配分そのものを見直すのかを整理してから、判断する流れが安心です。
出典:iDeCo公式サイト「iDeCo(イデコ)のメリット」
同じ資産分類の中でコストを比べよう
信託報酬は、運用成績と違って選ぶ時点で数字が分かっています。毎月2万円を30年積み立てる試算では、年0.1%と年1.5%で残高が約237万円変わりました。
まず加入者サイトを開き、いま持っている商品の信託報酬を確かめてください。次に投資する資産の種類を決め、同じ分類の中でコストの低い商品を選びます。指数とのずれや純資産総額もあわせて見れば、判断の精度が上がります。値動きは読めませんが、コストは自分で選べます。
当オフィスでは、企業型DCの従業員向け投資教育セミナーを行っています。信託報酬などのコストの見方や商品の選び方を、専門用語をかみ砕いて伝えます。「元本確保型に置いたままの加入者を減らしたい」という段階からお気軽にご相談ください。
サービス内容を見る → 無料で相談する →