「厚生年金と企業年金は、何がどう違うのか」――会社の年金制度の説明を受けて、そう戸惑う場面があります。
厚生年金は国が運営する公的年金の2階部分、企業年金は会社が任意で設ける私的年金の3階部分です。階層が違う別の制度のため、両方を受け取れます。
違いは運営主体・加入義務・負担者・財源・給付の決まり方の5点に整理できます。厚生年金が強制加入で労使折半なのに対し、企業年金の導入は会社の判断にゆだねられています。
紛らわしいのが厚生年金基金です。企業年金でありながら、厚生年金の一部を国に代わって支給していました。
本記事では、3階建ての構造と5つの違いを図解で整理します。企業年金の3種類、代行返上の経緯、転職したときの扱いもあわせて紹介します。
厚生年金と企業年金は年金制度の階層が違う
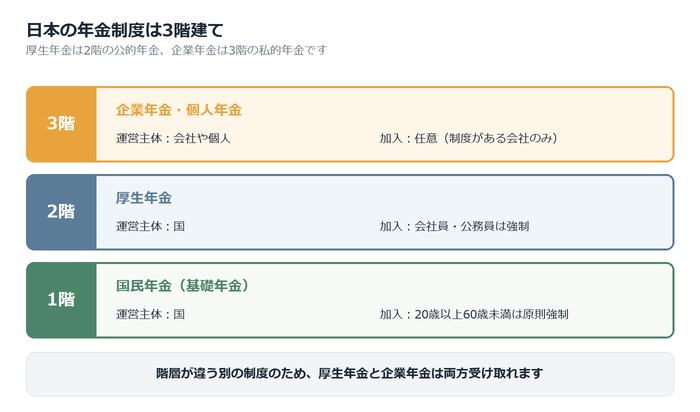
厚生年金と企業年金は、どちらも会社員に関わる年金ですが、制度上の階層が異なります。厚生年金は国が運営する公的年金の2階部分、企業年金は会社が任意で設ける私的年金の3階部分です。両方を重ねて受け取れます。
日本の年金制度は3階建て
日本の年金制度は3階建ての構造です。1階は国民年金(基礎年金)で、日本国内に住む20歳以上60歳未満の人が原則として全員加入します。国民年金法第7条は加入者を3つに区分します。自営業者などが第1号、厚生年金に加入する人が第2号、第2号に扶養される配偶者が第3号です。
2階は会社員と公務員が加入する厚生年金、3階は企業年金や個人年金です。1階と2階は国が運営する公的年金、3階は任意で備える私的年金にあたります。
階層ごとの運営主体と加入のしかたを表に整理します。
| 階層 | 制度 | 運営主体 | 加入 |
|---|---|---|---|
| 1階 | 国民年金(基礎年金) | 国 | 20歳以上60歳未満は原則強制 |
| 2階 | 厚生年金 | 国 | 会社員・公務員は強制 |
| 3階 | 企業年金・個人年金 | 勤務先の企業や個人 | 任意(制度がある会社のみ) |
出典:e-Gov法令検索「国民年金法」/企業年金連合会「企業年金制度」
厚生年金は2階部分の公的年金
厚生年金は、国が運営する公的年金の2階部分です。公的年金とは、国が法律にもとづいて運営し、加入が義務づけられた年金を指します。厚生年金保険法第9条は、適用事業所に使用される70歳未満の人を被保険者と定めています。適用事業所とは、厚生年金が適用される会社や官公庁のことです。
厚生年金に加入する会社員や公務員は、国民年金では第2号被保険者にあたります。そのため老後は、1階の基礎年金と2階の厚生年金を合わせて受け取ります。加入するかどうかを本人が選ぶ余地はありません。
出典:日本年金機構「公的年金制度の種類と加入する制度」
企業年金は3階部分の私的年金
企業年金は、会社が任意で設ける私的年金の3階部分です。私的年金とは、公的年金に上乗せする給付を目的に、会社や個人が任意で備える年金を指します。企業年金の代表例は、確定給付企業年金と企業型確定拠出年金、厚生年金基金の3つです。
国の制度とは違い、企業年金を設けるかどうかは会社の判断にゆだねられます。厚生労働省の令和5年就労条件総合調査によると、退職給付制度がある企業は74.9%で、そのうち企業年金などの退職年金制度がある企業は31.0%でした。勤務先に企業年金がない会社員も珍しくありません。
出典:厚生労働省「令和5年就労条件総合調査 結果の概況」
厚生年金と企業年金の5つの違い
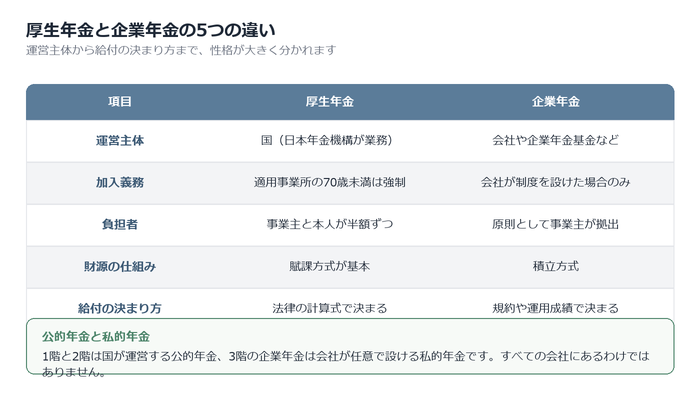
厚生年金と企業年金は、どちらも会社員の老後を支える年金ですが、仕組みは大きく異なります。違いは運営主体・加入義務・負担者・財源・給付の決まり方の5点に整理できます。まず全体像を表で確認しましょう。
| 項目 | 厚生年金 | 企業年金 |
|---|---|---|
| 運営主体 | 国(政府が管掌し、日本年金機構が業務を担う) | 会社や企業年金基金など |
| 加入義務 | 適用事業所で働く70歳未満は強制加入 | 会社が制度を設けた場合のみ加入 |
| 負担者 | 事業主と本人が保険料を半額ずつ負担 | 原則として事業主が掛金を拠出 |
| 財源の仕組み | 賦課方式が基本(現役世代の保険料を給付に充てる) | 積立方式(将来の給付に備えて積み立てる) |
| 給付の決まり方 | 法律に基づく計算式で決まる | 制度の規約や資産の運用成績で決まる |
加入が強制か任意か
厚生年金は強制加入で、企業年金は会社が制度を設けた場合だけ加入します。厚生年金保険法第9条は、適用事業所に使用される70歳未満の人を被保険者と定めています。本人の希望で加入をやめる選択はできません。ただし日雇いや2か月以内の期間を定めた雇用など、同法第12条が定める適用除外に当たる働き方は対象外です。
一方の企業年金は、会社が退職給付の制度として導入するかどうかを決めます。制度がない会社に勤めていれば、企業年金の加入者にはなりません。
出典:e-Gov法令検索「厚生年金保険法」
保険料と掛金は誰が負担するか
厚生年金の保険料は会社と本人が半分ずつ負担し、企業年金の掛金は原則として会社が拠出します。厚生年金保険法第82条第1項は、被保険者と事業主がそれぞれ保険料の半額を負担すると定めています。保険料率は2017年9月以降18.3%で固定され、本人が負担するのは9.15%です。
企業年金の掛金は、確定給付企業年金法第55条と確定拠出年金法第19条が事業主の拠出を定めています。加入者本人が掛金の一部を上乗せする形も、規約で定めれば選べます。
出典:e-Gov法令検索「確定給付企業年金法」
財源の集め方が違う
厚生年金は賦課方式が基本で、企業年金は積立方式です。賦課方式とは、年金給付に必要な費用をその都度、加入者からの保険料でまかなう財政方式を指します。厚生労働省は、日本の公的年金が一定の積立金を持ちながら賦課方式を基本としていると説明しています。現役世代が納めた保険料が、今の受給者への給付に回る形です。
企業年金は将来の給付に備えて資産を積み立てます。確定給付企業年金法第59条は、事業主等に毎事業年度末の積立金の積立てを義務づけています。
出典:厚生労働省「年金制度の仕組みと考え方 第4 公的年金制度の財政方式」/厚生労働省「年金制度の仕組みと考え方 第15 私的年金(企業年金・個人年金)制度」
厚生年金の給付はどう決まるか
厚生年金の給付額は、加入していた期間の報酬と月数をもとに計算されます。保険料も報酬に応じて決まるしくみです。老齢厚生年金の計算式、保険料の求め方、老齢以外の給付という順で確認していきます。
老齢厚生年金は報酬と加入期間で決まる
老齢厚生年金の額は、平均標準報酬額に給付乗率と被保険者期間の月数を掛けて求めます。厚生年金保険法第43条第1項は、その乗率を1000分の5.481と定めています。
平均標準報酬額とは、加入中の各月の標準報酬月額と標準賞与額を現在の水準に直し、加入月数で割った平均額です。ただし平成15年3月以前の期間は、賞与を含めない平均標準報酬月額を使い、乗率も1000分の7.125になります。期間が両方にまたがる人は、それぞれ計算した額を合算します。報酬が高く加入期間が長いほど、年金額は大きくなります。
出典:日本年金機構「報酬比例部分」
保険料は標準報酬月額に料率を掛けて計算する
厚生年金の保険料は、標準報酬月額と標準賞与額のそれぞれに保険料率を掛けて計算します。保険料率は平成29年(2017年)9月以降18.3%で固定されており、引き上げは終了しています。
標準報酬月額は、税引き前の給与を一定の幅で区切った等級に当てはめた金額です。標準賞与額は、税引き前の賞与から1000円未満を切り捨てた額で、1回あたり150万円が上限になります。保険料は事業主と被保険者が半分ずつ負担します。給与が上がれば保険料も増え、将来の年金額にも反映されます。
出典:日本年金機構「厚生年金保険の保険料」
老齢厚生年金以外の給付もある
厚生年金には、老齢厚生年金だけでなく障害厚生年金と遺族厚生年金もあります。厚生年金保険法第32条は、保険給付を老齢・障害・遺族の3種類と定めています。
障害厚生年金は、在職中に初診日のある病気やけがで障害等級1〜3級に該当したときに受け取れます。傷病が治った後に一定の障害が残った場合には、一時金の障害手当金もあります。遺族厚生年金は、加入者が亡くなったときに、生計を維持されていた配偶者や子などへ支給されます。企業年金は老後の上乗せが中心で、現役中の障害や死亡への備えは厚生年金が担います。
3つの給付について、支給される場面を表にまとめます。
| 給付 | 支給される場面 |
|---|---|
| 老齢厚生年金 | 受給資格を満たし、支給開始年齢に達したとき |
| 障害厚生年金 | 在職中に初診日のある傷病で障害等級1〜3級になったとき |
| 遺族厚生年金 | 加入者や受給資格者が亡くなり、生計を維持されていた遺族がいるとき |
出典:日本年金機構「障害厚生年金の受給要件・請求時期・年金額」/日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
企業年金は主に3つの種類がある
企業年金は、確定給付企業年金・企業型確定拠出年金・厚生年金基金の3つに分かれます。違いは、運用がうまくいかなかったときに誰が負担を負うかという点です。3つの特徴を表で整理したうえで、制度ごとの仕組みを見ていきます。
| 制度 | 運用リスクを負う人 | 受取額の決まり方 | 新規設立 |
|---|---|---|---|
| 確定給付企業年金(DB) | 会社(事業主) | 規約であらかじめ定めた計算方法 | できる |
| 企業型確定拠出年金(DC) | 加入者本人 | 掛金と運用成果の合計額 | できる |
| 厚生年金基金 | 基金と母体企業 | 国の年金の代行部分+上乗せ給付 | 2014年4月1日以降できない |
確定給付企業年金は会社が給付額を約束する
確定給付企業年金は、会社が従業員に給付の内容を約束する制度です。確定給付企業年金法第1条は、事業主が従業員と給付の内容を約し、その内容に基づいた給付を受けられるようにすると定めています。実施方法は2つに分かれます。同法第3条第1項は、規約について厚生労働大臣の承認を受ける規約型と、基金の設立について認可を受ける基金型を定めています。
運用が想定を下回っても、従業員が受け取る額は減りません。同法第63条は、積立金が最低積立基準額を下回った場合、事業主が不足額を掛金として拠出すると定めています。
出典:厚生労働省「私的年金制度の概要(企業年金・個人年金)」
企業型確定拠出年金は運用成果で受取額が変わる
企業型確定拠出年金は、加入者本人の運用成果で受取額が変わる制度です。確定拠出年金法第25条第1項は、企業型年金加入者等が自分の個人別管理資産について運用の指図を行うと定めています。個人別管理資産とは、加入者ごとに区分して管理される年金資産を指します。
会社が負う責任は、掛金の拠出までです。運用成績が想定を下回れば、受け取る額はその分少なくなります。同法第1条も、個人が自己の責任において運用の指図を行い、その結果に基づいた給付を受ける制度だと位置づけています。
出典:e-Gov法令検索「確定拠出年金法」/厚生労働省「確定拠出年金制度」
厚生年金基金は新しく設立できない
厚生年金基金は、2014年(平成26年)4月1日以降、新しく設立できません。厚生労働省も、新規設立は認められていないと明記しています。根拠は、公的年金制度の健全性及び信頼性の確保のための厚生年金保険法等の一部を改正する法律(平成25年法律第63号)です。
厚生年金基金は、国の老齢厚生年金の一部を代わりに支給し、独自の上乗せ給付を行う制度でした。今も残る基金はありますが、多くは解散するか、確定給付企業年金へ移りました。
出典:厚生労働省「厚生年金基金制度」
厚生年金基金は「代行」という特別な仕組みだった
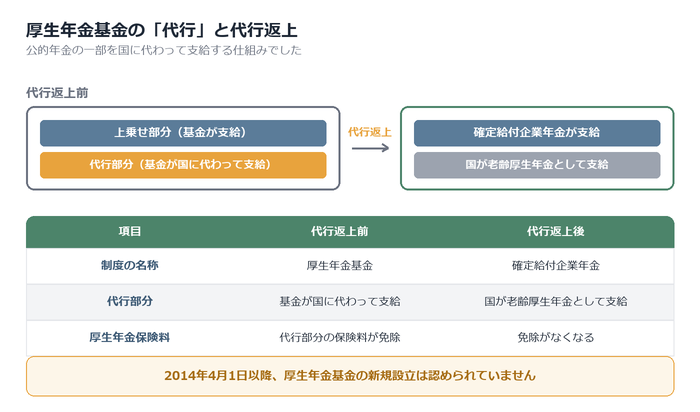
厚生年金基金は企業年金の一種ですが、公的年金である厚生年金の一部を国に代わって支給していました。二つの性格をあわせ持つ点が、両者の違いをわかりにくくしている原因です。代行の仕組みと、現在の状況を順に整理します。
厚生年金の一部を国に代わって支給していた
厚生年金基金は、老齢厚生年金の報酬比例部分の一部を国に代わって支給していました。代行部分と呼ばれる仕組みです。日本年金機構は代行部分を、報酬比例部分のうち賃金の再評価分と物価スライド分を除いた部分と説明しています。再評価とは、過去の給与を現在の価値に直す計算を指します。
基金を設立した企業は、代行部分の保険料を国に納める義務を免除される代わりに、年金を支給する義務を負っていました。受給者は代行部分を基金から、残りを国から受け取る形になります。
出典:日本年金機構「代行部分」/企業年金連合会「代行部分」
代行返上で確定給付企業年金へ移った
代行返上とは、代行部分の支給義務を国に返し、上乗せ部分を確定給付企業年金へ移す手続きです。日本年金機構によると、平成14年4月1日に施行された確定給付企業年金法によって可能になりました。
運用環境の悪化などを背景に返上や解散が進み、平成25年法律第63号により、平成26年4月1日以降の新規設立は認められなくなっています。返上した基金は解散したものとみなされ、企業年金としての性格だけが残ります。
代行返上の前後で何が変わるのか、主な項目を表にまとめます。
| 項目 | 代行返上前 | 代行返上後 |
|---|---|---|
| 制度の名称 | 厚生年金基金 | 確定給付企業年金 |
| 代行部分 | 基金が国に代わって支給 | 国が老齢厚生年金として支給 |
| 上乗せ部分 | 基金が支給 | 確定給付企業年金が支給 |
| 厚生年金保険料 | 代行部分の保険料が免除される | 免除がなくなる |
出典:日本年金機構「代行返上」
加入していた期間の年金はどこへ請求するか
請求先は、加入していた基金が今どうなっているかで変わります。厚生労働省の集計では、存続する基金は平成25年度末の531から令和7年度末には4まで減りました。勤め先に基金があった人も、すでに解散や返上を経ている場合がほとんどです。
日本年金機構によると、平成26年3月31日以前に解散した基金の代行部分は、企業年金連合会から支給されていました。平成26年4月1日以降に解散した場合、代行部分は国から老齢厚生年金として支払われます。基金を途中で脱退した人の分も、企業年金連合会が引き継ぎます。自分がどちらに当たるかは、年金事務所か企業年金連合会への確認が早道です。
出典:厚生労働省「健全化法施行後の厚生年金基金の解散・代行返上の状況」/日本年金機構「厚生年金基金加入期間がある方の年金」
転職すると厚生年金と企業年金で扱いが分かれる
転職のときに厚生年金と企業年金で大きく分かれるのが、手続きの要否です。厚生年金の記録は会社の届出で引き継がれます。一方で企業年金の資産は、本人が動かないと移せません。どこが自動でどこが手動かを整理します。
厚生年金の記録は自動で引き継がれる
厚生年金の加入記録は、転職しても本人の手続きなしで引き継がれます。記録が基礎年金番号という一人に一つの番号で管理されているためです。
日本年金機構は、1人の加入記録を原則1つの基礎年金番号で管理しています。勤務先が変わっても番号は同じなので、加入期間は通算されます。
手続きを担うのは会社です。事業主は採用から5日以内に、加入を届け出る被保険者資格取得届を年金事務所へ出します。届出にはマイナンバーか基礎年金番号の記入が必要で、社員は番号を会社に伝えるだけで済みます。
出典:日本年金機構「就職したとき(健康保険・厚生年金保険の資格取得)の手続き」/日本年金機構「基礎年金番号・基礎年金番号通知書・年金手帳について」
企業年金は自分で移換の手続きが要る
企業年金の資産は、本人が移換を申し出ないと引き継がれません。移換とは、積み立てた資産を次の制度へ移す手続きを指します。
企業型確定拠出年金(企業型DC)には期限があります。確定拠出年金法第83条は、加入者の資格を喪失した日の属する月の翌月から6か月以内に移換されなかった資産を、国民年金基金連合会へ移すと定めています。6か月を過ぎた移し替えを自動移換と呼びます。
移換できる組み合わせは制度ごとに決まっています。厚生労働省が示す主な例は次のとおりです。
| 元の制度 | 転職先の制度 | 移換の可否 |
|---|---|---|
| 企業型DC | 企業型DC | 本人の申出により移換できる |
| 企業型DC | 確定給付企業年金(DB) | 転職先のDB規約に定めがあれば移換できる |
| 企業型DC | iDeCo(個人型DC) | 本人の申出により移換できる |
| 企業型DC | 通算企業年金 | 本人の申出により移換できる |
| 確定給付企業年金(DB) | 企業型DC | 本人の申出により移換できる |
| 確定給付企業年金(DB) | 確定給付企業年金(DB) | 転職先のDB規約に定めがあれば移換できる |
| 確定給付企業年金(DB) | iDeCo(個人型DC) | 本人の申出により移換できる |
| 確定給付企業年金(DB) | 通算企業年金 | 本人の申出により移換できる |
出典:厚生労働省「離職・転職時等の年金資産の持ち運び(ポータビリティ)」
転職先に企業年金がない場合
転職先に企業年金がない場合でも、資産をiDeCo(個人型確定拠出年金)へ移す道があります。iDeCoは個人で加入する確定拠出年金の制度です。
企業型DCの資産は、国民年金基金連合会へ移換を申し出ると、iDeCoへ移せます。
確定給付企業年金からも移換できます。確定給付企業年金法第82条の3は、中途脱退者が個人型年金の加入者資格を取得したときに、脱退一時金相当額の移換を申し出られると定めています。中途脱退者とは、年金の受給要件を満たす前に退職した人を指します。
厚生年金と企業年金に関するよくある質問
厚生年金と企業年金の違いがわかっても、確認方法や掛金の負担については疑問が残ります。ここでは会社員と人事担当者から寄せられる質問を4つ取り上げ、公的機関の情報をもとに回答します。いずれも制度の入口でつまずきやすい論点です。
Q. 厚生年金と企業年金は両方もらえますか
両方受け取れます。厚生年金と企業年金は階層の異なる別々の制度のため、片方を受け取ると他方が減るという関係にはありません。
厚生年金は国が運営する公的年金で、企業年金は会社が公的年金に上乗せする私的年金です。厚生労働省も私的年金を「公的年金の上乗せの給付を保障する制度」と説明しています。
ただし受給開始年齢や請求手続きは制度ごとに異なります。厚生年金は原則65歳から日本年金機構へ請求し、企業年金は規約で定めた年齢に達したときに実施主体へ請求します。
Q. 自分の会社に企業年金があるか確認する方法は
勤務先の就業規則や退職金規程を確認するのが最も確実です。あわせて入社時の労働条件通知書や、毎月の給与明細の控除欄も手がかりになります。
判断がつかない場合は人事・総務の担当者へ直接尋ねる方法が早道です。企業年金は会社ごとに内容が異なるため、社内の規程が一次情報にあたります。
注意したいのは、ねんきん定期便やねんきんネットでは企業年金を確認できない点です。日本年金機構が扱うのは国民年金・厚生年金保険・船員保険の記録に限られます。
出典:日本年金機構「「ねんきんネット」によるご自身の年金記録の確認」
Q. 企業年金がない会社は珍しいですか
珍しくありません。企業年金の導入は法律上の義務ではなく、実施していない会社も多数あります。
従業員30人以上の企業を対象とした厚生労働省の令和5年就労条件総合調査では、退職給付制度がある企業が74.9%でした。さらに退職給付制度がある企業のうち、退職年金制度を持つ企業は31.0%にとどまります。
単純計算では全体の2割強となり、企業年金がない会社のほうが多数派です。企業規模による差も大きく、1,000人以上の企業では74.1%が退職年金制度を持ちます。
Q. 企業年金の掛金は給与から引かれますか
原則として引かれません。企業年金の掛金は事業主が拠出する仕組みが基本で、従業員の給与から天引きされない形が一般的です。
例外はマッチング拠出を採用している場合です。確定拠出年金法第19条第3項は、企業型年金加入者が規約の定めに従い自ら掛金を拠出できると規定しています。加入者が拠出する掛金は給与から控除されます。
利用するかどうかは本人が選べるため、申し込まなければ負担は生じません。給与明細の控除欄を見れば、負担の有無を確認できます。
出典:厚生労働省「確定拠出年金制度の概要」
自社に企業年金があるかを確かめておく
厚生年金は国が運営し加入が義務づけられる一方、企業年金は会社が任意で設ける制度です。両方を受け取れますが、企業年金がない会社も少なくありません。
確認先は就業規則や退職金規程、労働条件通知書です。ねんきん定期便では企業年金を確認できないため、人事や総務へ尋ねる方法が確実です。
当オフィスでは、企業年金の選択肢として企業型DCの導入支援を行っています。制度設計や運営管理機関の選定に加え、厚生年金と企業年金の違いを従業員にわかりやすく伝える投資教育セミナーにも対応しています。「自社に企業年金を用意したい」という段階からお気軽にご相談ください。
サービス内容を見る → 無料で相談する →