2026年4月、食事補助の非課税限度額が月3,500円から7,500円へ引き上げられました。会社が負担できる額が2倍以上に広がっています。
深夜勤務者へ夜食に代えて渡す金銭も、1回300円から650円へ変わりました。どちらも2026年4月1日以後に支給する分から適用されます。
ただし非課税にするには、3つの要件をすべて満たす必要があります。本人が食事代の半額以上を負担し、会社の負担が月7,500円以下で、現金ではなく現物で支給することです。
1つでも欠けると、会社負担の全額が給与として課税されます。超過分だけが課税されるわけではありません。
本記事では、改正の内容と3つの要件、課税されるケースを図解で整理します。さらに提供方法4タイプの比較と、導入の手順や社内規程の整備まで紹介します。
福利厚生の食事補助とは
食事補助は、会社が従業員の食事代の一部を負担する法定外福利厚生の一つです。社員食堂や宅配弁当など、支給のかたちは複数あります。現金で渡す食事手当とは税務上の扱いが異なるため、導入前に違いを押さえる必要があります。
会社が従業員の食事代を一部負担する制度
食事補助は、会社が食事そのものを支給し、その費用の一部を負担する仕組みです。支給のかたちには次の4つがあります。
- 社員食堂での食事
- 宅配弁当の配達
- オフィスに冷蔵庫や棚を置く設置型サービス
- 加盟店で使える食事券
国税庁は食事の価額の考え方を示しています。社員食堂で会社が作った食事は材料費など直接かかった費用、購入した弁当は業者への支払額で評価します。食料品の値上がりが続くなか、人材の確保を後押しする手段としても注目されています。
出典:国税庁「No.2594 食事を支給したとき」
「食事手当」との違い
食事手当は現金で支給する手当であり、原則として全額が給与として課税されます。給与課税とは、支給額が給与とみなされて所得税の対象になる扱いです。
国税庁は、従業員が飲食店で食事代を支払い会社が現金で補助する形は食事の支給に当たらないとしています。深夜勤務者に夜食を出せず1食650円以下の金銭を支給する場合を除き、補助額の全額が課税対象です。食事補助は現物での支給を指すため、現金を渡すかどうかが分かれ目になります。
出典:国税庁「使用者が使用人等に対し食事代として金銭を支給した場合」
「まかない」との違い
まかないは、飲食店などで会社が調理して従業員に出す食事を指す実務上の呼び名です。食事補助との違いは呼び方にあり、税務上は同じ「食事の支給」として扱われます。
所得税基本通達では、会社が調理して支給する食事は材料などの直接費で評価すると定めています。飲食店のまかないも同じ考え方で評価します。呼び方が違っても、現金で渡せば給与として課税される点は共通です。3つの言葉の違いを、支給のかたちと税務上の原則で整理しました。
| 呼び方 | 支給のかたち | 税務上の原則 |
|---|---|---|
| 食事補助 | 社員食堂や弁当などの現物、食事券 | 一定の要件を満たせば給与として課税されない |
| 食事手当 | 現金 | 原則として全額が給与として課税される |
| まかない | 会社が調理した食事という現物 | 食事の支給として食事補助と同じ枠組みで判断する |
出典:国税庁「所得税基本通達36-38(食事の評価)」
2026年4月に非課税限度額が7,500円へ
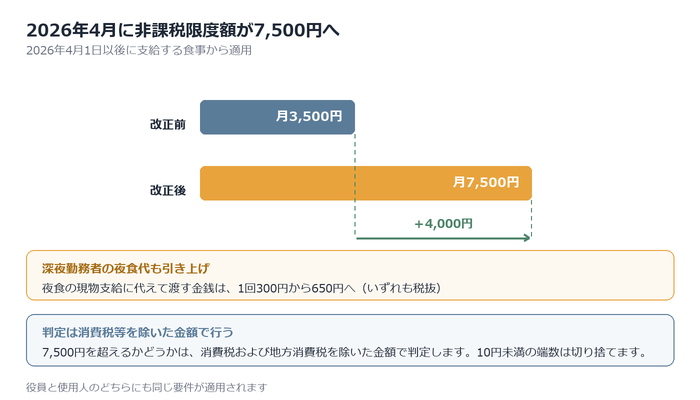
会社が負担する食事代の非課税限度額は、2026年4月1日以後に支給する食事から月額7,500円へ引き上げられました。国税庁が2026年3月31日付で通達を改正しています。金額の判定方法や夜食の扱いも含め、変更点を整理します。改正の前後で何がどう変わったのかを、3つの項目で比べます。
| 項目 | 改正前 | 改正後(2026年4月1日以後) |
|---|---|---|
| 食事代の非課税限度額(会社負担分) | 月額3,500円以下 | 月額7,500円以下 |
| 深夜勤務者へ支給する夜食代 | 1回300円以下 | 1回650円以下 |
| 判定に用いる金額 | 消費税および地方消費税を除いた額 | 消費税および地方消費税を除いた額(変更なし) |
月3,500円から7,500円に引き上げられた
会社が負担する食事代の非課税限度額は、月額3,500円から7,500円へ引き上げられました。国税庁が2026年3月31日付の法令解釈通達(課法12-1ほか2課共同)で、所得税基本通達36-38の2を改めたためです。
適用の対象は2026年4月1日以後に支給すべき食事です。同日より前に支給すべき食事は、従来どおり月額3,500円で判定します。7,500円は、食事の価額から本人が払った額を引いた会社負担分の上限を指します。対象者は役員と使用人の双方で、立場による差はありません。
出典:国税庁「「所得税基本通達の制定について」の一部改正について(法令解釈通達)」
消費税を除いた金額で判定する
7,500円を超えるかどうかの判定は、消費税および地方消費税を除いた金額で行います。国税庁も、限度額の判定は消費税等の額を除いた金額によると示しています。10円未満の端数は切り捨てます。
国税庁の事例では、税込みの会社負担額が月9,000円のとき、税抜きに直すと8,290円になります。弁当は軽減税率8%、社員食堂での食事は10%と税率が分かれるため、税率ごとに計算して合計します。なお8,290円は7,500円を超えるため、この事例では9,000円が給与として課税されます。
出典:国税庁「食事を支給したときの非課税限度額の判定」
深夜勤務者の夜食代も引き上げられた
深夜勤務者へ支給する夜食代の非課税枠も、1回300円から650円へ広がりました。国税庁が2026年3月31日付の通達(課法12-3ほか1課共同)を改正したためです。適用は2026年4月1日以後に支給すべき金銭からとなります。
ここでいう深夜勤務者は、勤務時間の一部または全部が午後10時から翌日午前5時までの間に入る人を指します。調理施設がないなどの理由で夜食を現物で渡すのが難しい場合に、勤務1回ごとの定額で支給する金銭が対象です。650円も消費税等を除いた金額で見ます。
出典:国税庁「「深夜勤務に伴う夜食の現物支給に代えて支給する金銭に対する所得税の取扱いについて」の一部改正について(法令解釈通達)」/国税庁「新旧対照表(深夜勤務に伴う夜食に係る通達改正)」
非課税にするための3つの要件
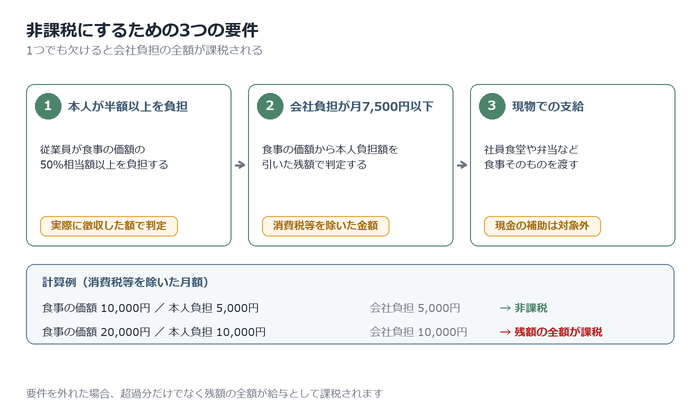
食事補助を非課税にするには、国税庁が示す3つの要件をすべて満たす必要があります。1つでも欠けると、会社の負担分が給与として課税されます。判定の軸は、本人の負担割合・会社の負担額・支給方法の3点です。根拠は所得税基本通達にあります。3つの要件と判定のポイントを、次の表にまとめました。
| 要件 | 内容 | 判定のポイント |
|---|---|---|
| 要件1 本人負担 | 従業員が食事の価額の50%相当額以上を負担する | 会社が実際に徴収している対価の額で判定する |
| 要件2 会社負担額 | 会社の負担額が月額7,500円以下に収まる | 消費税等を除いた金額で判定し、10円未満は切り捨てる |
| 要件3 支給方法 | 食事そのものを現物で支給する | 現金の補助は原則として全額が給与になる |
要件1 従業員が食事代の半額以上を負担する
1つ目の要件は、従業員本人が食事の価額の50%相当額以上を負担することです。所得税基本通達36-38の2は、会社が実際に徴収している対価の額を基準に判定すると定めています。
ここでいう食事の価額とは、会社が調理する場合は材料費など直接費の合計額を指します。弁当などを購入して渡す場合は、業者への購入価額が食事の価額です。負担割合が50%を下回ると、会社の負担分が給与として課税されます。給与天引きなど、徴収の事実が記録として残る方法で運用しましょう。
要件2 会社の負担が月7,500円以下に収まる
2つ目の要件は、会社の負担額が月額7,500円以下に収まることです。負担額は、食事の価額から本人負担額を引いた残額です。判定は消費税等を除いた金額で行い、10円未満の端数は切り捨てます。
例えば消費税等を除いた月の食事の価額が10,000円、本人負担が5,000円なら、会社負担は5,000円で要件を満たします。価額20,000円・本人負担10,000円の場合、負担割合は50%でも会社負担が10,000円となり、残額の全額が給与課税の対象になります。上限は1食単位ではなく、月単位で見る点に注意しましょう。
出典:国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」
要件3 現物での支給であること
3つ目の要件は、食事そのものを現物で渡すことです。社員食堂の食事や、会社が購入して配る弁当が該当します。会社が飲食店と契約し、代金を会社が直接支払う形も現物支給と扱われます。
一方、従業員が自分で飲食店に支払い、会社が現金を補助する形は該当しません。国税庁の質疑応答事例では、食事代の50%相当額を給与に上乗せして振り込む制度は非課税と扱えないと示されています。現金で渡すと、補助額の全額が給与として課税されます。3つの要件のうち、支給方法は最初に確認すべき点です。
課税されるケースと例外
食事補助は要件を外れると全額が給与として課税されます。特に現金での補助は、金額の大小を問わず給与扱いです。一方、残業や深夜勤務に伴う食事には別の取り扱いがあります。課税と非課税の境目を、根拠となる国税庁の資料とあわせて整理しました。場面ごとの扱いと根拠を、次の表にまとめます。
| 場面 | 扱い | 根拠 |
|---|---|---|
| 食事の現物支給(本人負担が価額の2分の1以上、かつ会社負担が月7,500円以下) | 課税されない | 所得税基本通達36-38の2 |
| 食事の現物支給(上記の要件を外れる) | 食事の価額から本人負担額を引いた残額の全額が課税 | 国税庁タックスアンサーNo.2594 |
| 食事代を現金で補助 | 補助額の全額が課税 | 国税庁質疑応答事例 |
| 残業・宿日直に伴う食事の現物支給 | 課税されない | 所得税基本通達36-24 |
| 深夜勤務者への夜食に代わる金銭(1回650円以下・税抜) | 課税されない | 昭和59年直法6-5 |
現金で渡すと全額が給与になる
従業員が飲食店で支払った食事代を会社が現金で補助する制度は、補助額の全額が給与として課税されます。国税庁の質疑応答事例では、社員が自ら飲食店に食事代を支払って会社が金銭で補助する場合、食事という現物ではなく金銭を支給するものに当たると整理されています。
非課税の枠組みは食事そのものを支給する場合の取り扱いのため、現金では月7,500円以下でも適用されません。支給の名目を食事手当としても、結論は変わりません。給与として扱われた分は社会保険の報酬にも算入され、保険料の計算に影響します。
出典:日本年金機構「厚生年金保険の保険料」
上限を超えた場合は超過分だけでなく全額が課税される
会社負担が月7,500円を超えた場合、超過分だけでなく、食事の価額から本人負担額を引いた残額の全額が給与として課税されます。国税庁は「この要件を満たしていなければ、食事の価額から役員や使用人の負担している金額を控除した残額が給与として課税されます」と示しています。
所得税基本通達36-38の2も、残額が月額7,500円を超えるときは経済的利益をないものとする扱いは適用しないと定めています。たとえば食事の価額が月2万円で本人負担が1万円なら、1万円全額が課税対象です。
残業・宿日直・深夜勤務は別扱いになる
残業や宿直・日直をした人に、その勤務に伴って支給する食事は課税されません。所得税基本通達36-24は、通常の勤務時間外に勤務した人に限り、無料でも課税しなくて差し支えないと定めています。
深夜勤務者への夜食は現金でも例外が認められます。深夜勤務者とは、正規の勤務時間の一部または全部を午後10時から翌日午前5時までの間に行う人です。調理施設がないなどの理由で夜食を現物支給できず、勤務1回ごとの定額で650円以下(税抜)を支給する場合は課税されません。月7,500円の枠とは別枠の取り扱いです。
出典:国税庁「所得税基本通達 給与等に係る経済的利益」/国税庁「深夜勤務に伴う夜食の現物支給に代えて支給する金銭に対する所得税の取扱いについて」
提供方法4タイプの比較
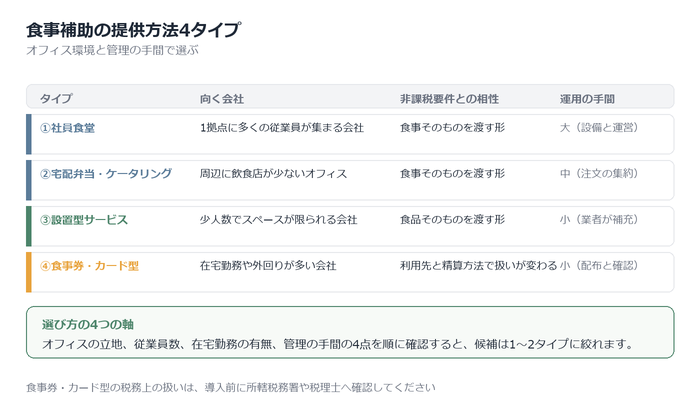
食事補助の届け方は、社員食堂・宅配弁当・設置型サービス・食事券の4タイプに整理できます。タイプによって初期費用の有無や日々の運用負担が変わります。自社のオフィス環境に照らして、違いを押さえておきましょう。4タイプの特徴を、向く会社・非課税要件との相性・運用の手間の3点で並べました。
| タイプ | 向く会社 | 非課税要件との相性 | 運用の手間 |
|---|---|---|---|
| ①社員食堂 | 1拠点に多くの従業員が集まる会社 | 食事そのものを渡す形。価額は材料費など直接かかった費用で計算 | 大きい(厨房設備と運営体制が要る) |
| ②宅配弁当・ケータリング | 周辺に飲食店が少ないオフィス | 食事そのものを渡す形。価額は業者に支払う購入金額 | 中程度(注文の取りまとめと集金) |
| ③設置型サービス | 少人数でスペースが限られる会社 | 食品そのものを渡す形。従業員負担分の記録方法を要確認 | 小さい(補充は業者、社内は場所の確保) |
| ④食事券・カード型 | 在宅勤務や外回りが多い会社 | 利用先や精算方法で扱いが変わるため所轄税務署へ要確認 | 小さい(配布と利用状況の確認) |
社員食堂と宅配弁当
社員食堂と宅配弁当は、どちらも食事そのものを従業員に渡す形です。違いは初期費用にあります。社員食堂は厨房設備と運営体制が要るため、初期費用も固定費も重くなります。1拠点に従業員が多く集まる会社に向く方式です。
宅配弁当やケータリングは、厨房も什器も要りません。周辺に飲食店が少ないオフィスでも、昼食の選択肢を用意できます。食事の価額の計算方法も、タイプごとに違う点に注意が必要です。国税庁は社員食堂の食事を、材料費など直接かかった費用で計算するとしています。弁当は業者に支払う購入金額が価額になります。
設置型サービスと食事券・カード型
設置型サービスは、オフィスに冷蔵庫や什器を置いて食品を販売する仕組みです。什器の設置と商品の補充は業者が担うため、社内の手間は小さく済みます。少人数でスペースが限られる会社でも始めやすい方式です。
食事券・カード型は、提携先の店舗で使える券やカードを配る形です。在宅勤務や外回りが多くても使えます。ただし税務上の扱いには注意が必要です。国税庁は、現金による食事代の補助を原則として給与課税の対象としています。券やカードは利用先や精算方法で扱いが変わるため、導入前に所轄税務署や税理士へ確認しましょう。
自社に合うタイプの選び方
タイプ選びでは、次の4点を順に確認すると絞り込みやすくなります。
- オフィスの立地:周辺に飲食店が少なければ、社員食堂や宅配弁当が候補です
- 従業員数:1拠点に人数が集まるほど、食堂や弁当の仕組みが回りやすくなります
- 在宅勤務の有無:出社率が低いなら、場所を選ばない食事券・カード型が有力です
- 管理の手間:総務の人員が限られるなら、補充や配送を業者に任せられる方式を選びます
4点を照らし合わせると、候補は1〜2タイプに絞れます。非課税要件を満たせるかどうかは、最後に税理士へ相談して確かめると安心です。
導入の手順と社内規程の整備
食事補助は、導入の段取りと社内規程の整備で運用の安定度が変わります。特に月単位で行う非課税限度額の判定と、社会保険での現物給与の価額の評価は、食事補助に固有の実務です。手順と規程、給与計算の要点を順に整理します。
導入までの5ステップ
食事補助の導入は、5つのステップで進めると滞りません。中小企業でも取り組みやすい順序は次のとおりです。
- 目的の明確化:採用力の強化か定着率の向上か、狙いを一つに絞ります
- 提供方法の選定:勤務形態や拠点の数に合う方式を選びます
- 予算と本人負担額の決定:非課税の要件を満たす負担割合を先に決めます
- 社内規程の整備と周知:対象者と負担割合を文書化し、全従業員へ周知します
- 試験導入と運用開始:一部の部署で3か月ほど試し、課題を洗い出します
順序を入れ替えると、予算だけが先に決まり、要件を満たせなくなります。
就業規則や社内規程に書くこと
食事補助のルールを設けるなら、就業規則への記載が義務になります。労働基準法第89条は、食費の負担に関する定めをする場合、その事項の記載を求めています。規程に盛り込む項目は、次の5点です。
- 対象者の範囲(パート・アルバイトを含めるか)
- 本人負担の割合と金額
- 支給の方法(現物か金額の補助か)
- 利用のルール(時間帯や回数の上限)
- 対象外となる場合(休職中や出張中の扱い)
常時10人以上の労働者を使用する事業場では、変更後の就業規則を所轄の労働基準監督署長へ届け出ます。届出には過半数代表者の意見書を添えます。
出典:沖縄労働局「就業規則の作成について」/鹿児島労働局「よくあるご質問(就業規則)」
給与計算と社会保険の実務
所得税と社会保険は判定の基準が異なるため、給与計算では2種類の集計が必要です。
所得税の非課税限度額は1か月単位で判定します。毎月の本人負担額と会社負担額を集計する仕組みが欠かせません。超えた月は差額を給与として処理します。
社会保険では、食事の現物給与を「厚生労働大臣が定める現物給与の価額」で評価し、勤務地の都道府県ごとの価額を使います。本人から価額の3分の2以上を徴収している場合、現物による食事の供与はないものとして取り扱われ、報酬には加算されません。3分の2未満なら、差額が報酬に加わります。
出典:日本年金機構「令和8年4月から現物給与の価額が改正されます」
食事補助に関するよくある質問
食事補助の導入を検討する段階では、対象者の範囲や運用方法で判断に迷う場面が出てきます。ここでは中小企業の人事総務担当者から相談の多い4つの疑問を取り上げ、法令と国税庁の取扱いをもとに答えをまとめます。
Q. パートやアルバイトも対象にする必要がありますか?
社員食堂などの給食施設は、パートやアルバイトにも利用の機会を与える義務があります。パートタイム・有期雇用労働法第12条が、通常の労働者に利用の機会を与える福利厚生施設について、短時間・有期雇用労働者にも同じ機会を与えるよう事業主に求めているためです。対象となる施設は、同法施行規則第5条で給食施設・休憩室・更衣室と定められました。
同法第8条は、待遇ごとに不合理と認められる相違を設けてはならないと定めています。食事補助の金額に雇用形態だけを理由とした差を設ける運用には、法的なリスクが残ります。
出典:デジタル庁「e-Gov法令検索 短時間労働者及び有期雇用労働者の雇用管理の改善等に関する法律」/デジタル庁「e-Gov法令検索 短時間労働者及び有期雇用労働者の雇用管理の改善等に関する法律施行規則」
Q. 役員や社長も食事補助の対象にできますか?
役員や社長も食事補助の対象にできます。国税庁のタックスアンサーNo.2594は、役員や使用人に支給する食事について、本人が価額の半分以上を負担し会社負担が月7,500円以下であれば給与として課税しないと示しています。
一方で、役員への経済的利益は法人税での扱いが別に定められました。毎月おおむね一定の額でなければ定期同額給与に当たらず、損金に算入できません。役員だけに手厚い条件を設けると給与課税や損金不算入の判断が絡むため、顧問税理士への確認をおすすめします。
出典:国税庁「No.5202 役員等に対する経済的利益」
Q. 在宅勤務の社員にはどう対応すればよいですか?
在宅勤務者には、条件を付けた食券を渡す方法が国税庁の資料で示されています。国税庁が公表する在宅勤務のFAQでは、額面の半額を本人から徴収し会社負担を月7,500円以下(税抜)に抑えた食券の支給を、給与課税しない取扱いとしました。
利用先を契約した飲食店に限る、勤務日に本人だけが使う、1回2,500円までとするなどの条件も付きます。現金で食事代を配る方式は、原則として全額が給与課税の対象となる点に注意が必要です。自社の運用が要件を満たすかは個別事情で判断が分かれるため、顧問税理士への確認をおすすめします。
出典:国税庁「在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)」
Q. 従業員が数人の会社でも導入できますか?
従業員が数人の会社でも食事補助は導入できます。税制上の非課税要件は本人負担が半額以上、会社負担が月7,500円以下の2点で、人数の下限はありません。
「最低契約人数〇〇名から」という条件は、民間サービス各社が独自に定める契約条件であり、法令の要件ではない点に注意が必要です。なお就業規則の作成と届出の義務は、労働基準法第89条により常時10人以上の労働者を使用する事業場が対象です。9人以下の会社でも、支給ルールを文書に残しておくと運用が安定します。
出典:デジタル庁「e-Gov法令検索 労働基準法」
要件を満たす形で、小さく始めよう
2026年4月、食事補助の非課税限度額が月3,500円から7,500円へ引き上げられました。深夜勤務者の夜食代も1回650円まで広がっています。
非課税にするには、本人負担が半額以上・会社負担が月7,500円以下・現物での支給という3つの要件をすべて満たす必要があります。1つでも欠けると会社負担の全額が課税されます。
提供方法は社員食堂から食事券まで4タイプあります。社内規程を整え、月単位で負担額を集計する仕組みをつくったうえで、顧問税理士に確認しながら始めましょう。
当オフィスでは、食事補助と並ぶ福利厚生の選択肢として、企業型DCの導入支援と従業員向け投資教育セミナーを行っています。会社の負担を見極めた制度設計から、従業員への説明までまとめてご相談いただけます。「福利厚生を一つずつ増やしていきたい」という段階からお気軽にご相談ください。
サービス内容を見る → 無料で相談する →