役員退職金は、株主総会の決議なしに支給できません。会社法第361条第1項が、取締役の報酬等を定款または株主総会の決議で定めると規定しているためです。決議した事実を残す書類が議事録にあたります。
議事録は税務でも意味を持ちます。損金に算入する事業年度は、決議で金額が具体的に確定した日で決まるからです。日付と金額を記した書類がなければ、確定した時期を税務署へ示せません。
本記事では、議事録が必要な理由と決議の要件、記載する項目を図解で整理します。さらに決議から支給までの流れ、役員退職慰労金規程の役割、損金算入を否認されないための注意点まで紹介します。
役員退職金に議事録が必要な理由
役員退職金を支給するとき、株主総会議事録の作成は避けて通れません。会社法が株主総会の決議を求めているうえ、税務上も損金算入の可否を左右するからです。議事録が必要とされる理由は、大きく次の3つに整理できます。
| 理由 | 根拠となるルール |
|---|---|
| 支給額を決める権限が株主総会にある | 会社法第361条第1項 |
| 損金算入の根拠と時期を示せなくなる | 法人税基本通達9-2-28 |
| 支給する事業年度を証明できる | 会社法第318条第2項(10年間の備置義務) |
支給額を決める権限が株主総会にあるから
役員退職金の額を最終的に決める権限は、株主総会にあります。会社法第361条第1項は、取締役の報酬や賞与など職務執行の対価として会社から受ける財産上の利益を「報酬等」と定めています。そして定款に定めがない場合は、株主総会の決議で内容を決めると規定しています。
役員退職慰労金も在任中の職務執行への対価と解されるため、この規定が及びます。取締役会だけで金額を決めても、株主総会の決議を欠けば支給の根拠が不十分になります。決議した事実を残す書類が議事録です。
出典:e-Gov法令検索「会社法」
議事録がないと損金算入を否認されるおそれがあるから
議事録がないと、支給額が確定した事実を税務署に示せません。法人税基本通達9-2-28は、役員退職給与の損金算入時期を「株主総会の決議等によりその額が具体的に確定した日の属する事業年度」と定めています。損金算入とは、支出を税務上の経費として扱う処理です。
決議の日付と金額を記録した議事録がなければ、確定した時期を裏づける資料が残りません。税務調査で支給の根拠を問われた際、否認される恐れが生じます。金額の妥当性に問題がなくても、確定時期を示せなければ指摘の対象になり得ます。
出典:国税庁「法人税基本通達 第7款 退職給与」
支給する事業年度を証明する書類になるから
議事録は、退職金をどの事業年度の損金に計上するかを示す証拠になります。国税庁のタックスアンサーでも、損金算入時期は原則として決議で額が具体的に確定した日の属する事業年度と示されています。取締役会で金額を内定し未払金に計上しただけでは、その時点での損金算入は認められません。
決議日を記した議事録が、計上時期の正当性を支えます。会社法第318条第2項は、株主総会の日から10年間、議事録を本店に備え置くよう義務づけています。判断に迷う場面では顧問税理士への確認をおすすめします。
出典:国税庁「No.5208 役員の退職金の損金算入時期」
株主総会と取締役会の決議要件
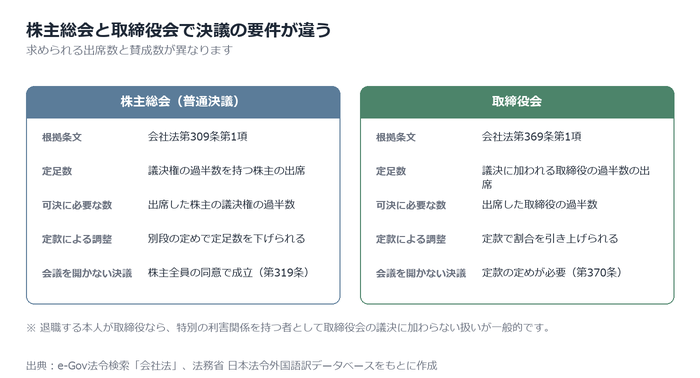
役員退職金の議事録は、決議の要件を満たしていなければ効力を争われます。株主総会は普通決議、取締役会は出席した取締役の過半数と、求められる数が異なります。会社法の定めを条文で整理しておきましょう。
株主総会と取締役会では、必要な出席数と賛成数が異なります。会社法の規定を並べて整理します。
| 比較項目 | 株主総会(普通決議) | 取締役会 |
|---|---|---|
| 根拠条文 | 会社法第309条第1項 | 会社法第369条第1項 |
| 定足数 | 議決権を行使できる株主の議決権の過半数を持つ株主の出席 | 議決に加われる取締役の過半数の出席 |
| 可決に必要な数 | 出席した株主の議決権の過半数 | 出席した取締役の過半数 |
| 定款による調整 | 別段の定めで定足数を下げられる | 定款で割合を引き上げられる |
| 議決に加われない人 | 会社法上の一般的な制限はなし | 特別の利害関係を持つ取締役(第369条第2項) |
| 会議を開かない決議 | 株主全員の同意で成立(第319条) | 定款の定めが必要(第370条) |
株主総会は普通決議で足りる
役員退職金を支給する株主総会の決議は、普通決議で足ります。会社法第309条第1項は、議決権を行使できる株主の議決権の過半数を持つ株主が出席し、出席した株主の議決権の過半数で決すると定めます。
退職金は職務執行の対価として支給される限り、同法第361条第1項の報酬等にあたり、株主総会で決める対象になります。特別決議が求められる事項は第309条第2項に列挙されており、役員退職金は含まれません。定足数は定款の別段の定めで下げられるため、自社の定款も確かめておきましょう。
出典:法務省「日本法令外国語訳データベースシステム 会社法」
金額を総会で示さず取締役会へ一任できる場合
株主総会で金額を示さず、取締役会に一任する決議も有効です。最高裁は昭和39年12月11日の判決で、金額や支給期日の決定を取締役会へ一任する決議を有効としました。ただし無条件の白紙委任は認められません。
支給額の計算ルールを定めた役員退職慰労金規程などの基準があり、株主が知りうる状態にある場合に限られます。一任を受けた取締役会は、議決に加われる取締役の過半数の出席と、その過半数の賛成で決めます。退職する本人が取締役なら、特別の利害関係を持つ者として議決に加わらない扱いが一般的です。
出典:有斐閣Online「最判昭和39・12・11民集18巻10号2143頁」/有斐閣Online「最判令和6・7・8 退職慰労金等請求事件」
書面決議(みなし決議)という方法
取締役会は、会議を開かずに書面決議で決められます。会社法第370条は、取締役全員が書面または電磁的記録(電子データ)で提案へ同意したときに、決議があったものとみなすと定めます。監査役設置会社では、監査役が異議を述べていない点も条件です。
使うには、定款にみなし決議を認める定めが要ります。定めがなければ、書面だけで済ませた取締役会の決議は効力を持ちません。株主総会の書面決議は同法第319条が根拠で、株主全員の同意があれば定款の定めなしで成立します。
議事録に記載する項目
議事録の記載事項は、会社法施行規則が株主総会と取締役会それぞれについて定めています。役員退職金の場合は、法定の項目に加えて支給の中身を書き込む点が特徴です。必要な項目を3つの角度から整理します。
会社法施行規則が定める必須の記載事項
株主総会議事録の記載事項は会社法施行規則第72条第3項、取締役会議事録の記載事項は同規則第101条第3項が定めています。どちらも書面または電磁的記録(パソコンなどで保存する電子データ)での作成が条件です。
項目には両方に共通するものと、一方だけに求められるものがあります。違いを表で確認します。
| 記載事項 | 株主総会議事録 | 取締役会議事録 |
|---|---|---|
| 開催の日時と場所(会場にいない役員等が出席した場合は、その出席方法も) | 必要 | 必要 |
| 議事の経過の要領と、その結果 | 必要 | 必要 |
| 法令にもとづき述べられた意見・発言の内容の概要 | 必要 | 必要 |
| 出席者の氏名・名称 | 取締役、執行役、会計参与、監査役、会計監査人 | 執行役、会計参与、会計監査人、株主 |
| 議長の氏名 | 議長がいる場合に必要 | 議長がいる場合に必要 |
| 議事録の作成を担当した取締役の氏名 | 必要 | 規定なし(書面決議とみなす場合は必要) |
| 決議事項に特別の利害関係を持つ取締役の氏名 | 規定なし | 該当者がいる場合に必要 |
取締役会議事録で出席した取締役と監査役の氏名が項目に並んでいないのは、署名または記名押印の欄で誰が出席したか分かるためです。
出典:e-Gov法令検索「会社法施行規則」
役員退職金の決議で特に押さえる項目
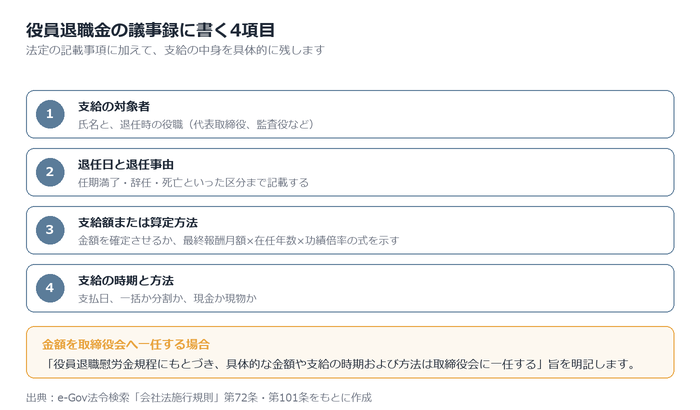
役員退職金の議事録には、対象者・退任日・支給額・支給方法の4点を書き残します。法定の記載事項を満たしていても、支給内容があいまいだと決議の中身を証明できません。
具体的には、次の項目を「議事の経過の要領及びその結果」の部分に落とし込みます。
- 支給の対象者:氏名と、退任時の役職(代表取締役、監査役など)
- 退任日と退任事由:任期満了、辞任、死亡といった区分まで記載する
- 支給額または算定方法:金額を確定させるか、最終報酬月額×在任年数×功績倍率といった算定式を示す
- 支給の時期と方法:支払日、一括か分割か、現金か現物(不動産や保険契約など)か
金額を取締役会に委ねる場合は、「役員退職慰労金規程にもとづき、具体的な金額や支給の時期および方法は取締役会に一任する」旨を明記します。支給基準を示さないまま白紙で一任すると、決議の有効性が争われる余地が残ります。
作成後の署名・保存のルール
取締役会議事録を書面で作った場合は、出席した取締役および監査役の署名または記名押印が求められます(会社法第369条第3項)。電磁的記録で作る場合は、電子署名などの代替措置を取ります。株主総会議事録については、会社法上の署名義務はありません。定款や社内の慣行にしたがい、議長と出席取締役が押印する運用が一般的です。
備置きの期間も法律で決まっています。次の期間は社内で共有しておくと安心です。
- 株主総会議事録:株主総会の日から本店に10年間、写しを支店に5年間(会社法第318条第2項・第3項)
- 支店の写しの例外:電磁的記録で作成し、支店で閲覧・謄写の請求に応じられる措置を取っていれば、支店への備置きは不要
- 取締役会議事録:取締役会の日から本店に10年間(会社法第371条第1項)
決議から支給までの流れ
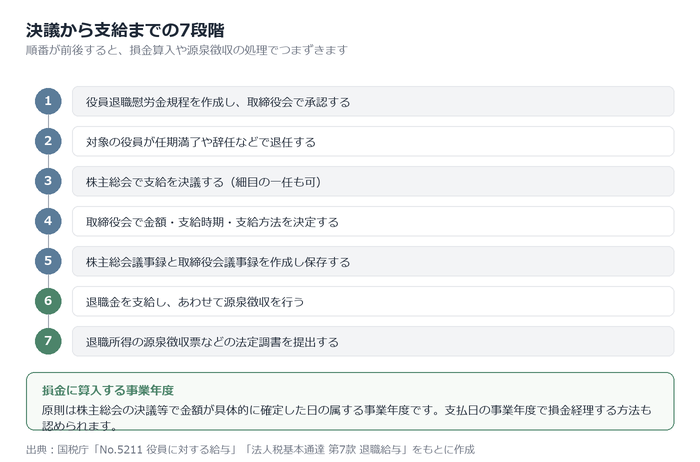
役員退職金は、規程の整備から支給後の法定調書提出まで順番が決まっています。順番が前後すると、損金算入や源泉徴収の処理でつまずきやすくなります。決議から支給までの流れを、時期の考え方とあわせて整理しました。
規程の整備から決議までの順番
役員退職金の手続きは、支給を決める前の準備から始まります。役員退職慰労金規程を先に整えておくと、金額の根拠を示しやすくなります。流れは次の7段階です。
- 役員退職慰労金規程を作成し、取締役会で承認します
- 対象の役員が任期満了や辞任などで退任します
- 株主総会で支給を決議します(総額を決めて細目を取締役会へ一任する方法もあります)
- 取締役会で具体的な金額・支給時期・支給方法を決定します
- 株主総会議事録と取締役会議事録を作成し、保存します
- 退職金を支給し、あわせて源泉徴収を行います
- 退職所得の源泉徴収票などの法定調書を提出します
株主総会の決議より前に取締役会だけで金額を確定させると、決議の裏づけを欠いた支給になります。
出典:国税庁「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」
損金に算入する事業年度の考え方
役員退職金を損金に入れる事業年度は、原則として株主総会の決議等により金額が具体的に確定した日の属する事業年度です。ただし実際に支払った日の属する事業年度で損金経理をした場合は、その事業年度での損金算入も認められます。分割払いや年金形式で支給する場合の時期は役員退職金の損金算入時期|原則と例外を通達から図解で整理で整理しています。
金額が確定する前に取締役会の内定額を未払金として計上しても、その段階では損金になりません。決議の日付が事業年度をまたぐ場合は、議事録の日付が判断の分かれ目になります。決算期末の直前に退任が生じたときは、決議日を先に押さえておくと処理が安定します。
源泉徴収と「退職所得の受給に関する申告書」
退職金は他の所得と分けて課税される分離課税で、会社が支給時に源泉徴収します。税額は退職金から退職所得控除額を差し引いて計算し、控除額は勤続20年以下で1年あたり40万円、20年超は800万円+70万円×(勤続年数−20年)です。
「退職所得の受給に関する申告書」の提出があれば、この計算どおりに源泉徴収されます。提出がないと、支給額に一律20.42%を掛けた額を差し引きます。役員等としての勤続年数が5年以下だと、2分の1課税は使えません。税務上の扱いは個別事情で変わるため、顧問税理士に確認しておくと安心です。
出典:国税庁「No.2732 退職手当等に対する源泉徴収」/国税庁「No.1420 退職金を受け取ったとき(退職所得)」
役員退職慰労金規程の役割
役員退職慰労金規程は、支給の対象や金額の決め方をあらかじめ社内で定めた文書です。株主総会の決議のしかたと、税務上の説明のしやすさの両方を支える土台になります。中小企業でも整備する意味は大きいといえます。
総会で金額を示さずに決議するための土台
株主総会で金額を示さずに決議できる前提は、支給の基準が社内に定められ、株主が基準を知りうる状態にある点にあります。会社法は取締役の報酬等を定款または株主総会の決議で定めると規定しており、退職慰労金も職務執行の対価にあたるため、報酬等に含まれると解されています。
金額の決定を無条件に取締役会へ委ねる決議は認められません。判例は、一定の基準を示したうえで具体的な金額や支払方法の決定を取締役会に委ねる方式を有効としてきました。基準として機能するのが役員退職慰労金規程です。
規程に定める項目
規程には、誰にいくらをどのように支払うかを、判断の余地が残らない形で書き込みます。中小企業で盛り込まれる項目は次のとおりです。
- 適用の対象となる役員の範囲(取締役・監査役・執行役員など)
- 支給の要件(在任年数の下限、退任の事由など)
- 算定の方法(最終報酬月額×在任年数×功績倍率など)
- 弔慰金の扱い(在任中に死亡した場合の支給額と算定の根拠)
- 支給の時期と方法(一括か分割か、支払いの期限)
- 不支給・減額の事由(在任中の不正行為、会社への損害など)
算定の方法は、株主総会の決議で額が具体的に確定する場面の裏づけになります。
規程を作るときの注意点
規程は作成しただけでは足りず、取締役会での承認と、株主が内容を確認できる運用まで整えて意味を持ちます。株主から請求があれば閲覧できるようにするなど、開示の方法を社内で決めておくと安心です。
功績倍率の水準は、同業で事業規模が近い法人の支給状況などに照らして相当と認められる範囲に収める必要があります。世間の相場をそのまま当てはめる進め方は避けてください。規程の内容と実際の支給額がずれると、決議の有効性と税務の両面で問題になります。判断は個別の事情で変わるため、顧問税理士や弁護士への確認をおすすめします。
出典:e-Gov法令検索「法人税法施行令」
損金算入を否認されないための注意点
役員退職金は、株主総会で決議すれば全額が損金になるわけではありません。法人税法第34条第2項は、不相当に高額な部分の金額を損金に算入しないと定めています。税務調査では、金額の根拠と退職の実態が確認されます。
否認されやすい論点は、次の3点に整理できます。
| 論点 | 主な根拠 | 議事録・実務での対応 |
|---|---|---|
| 支給額が過大 | 法人税法第34条第2項/法人税法施行令第70条第2号 | 決議額と算定根拠をそろえて残す |
| 算定方法の妥当性 | 法人税基本通達9-2-27の3 | 同業・同規模の支給状況を確認する |
| 分掌変更後の実態 | 法人税基本通達9-2-32 | 職務と給与の変化を記録に残す |
不相当に高額な部分は損金にならない
役員退職金のうち不相当に高額な部分は、損金に算入されません。法人税法第34条第2項が定めるルールです。過大かどうかの判定要素は、法人税法施行令第70条第2号に置かれています。
具体的には、その役員が業務に従事した期間と退職の事情です。さらに、同種の事業を営み事業規模が類似する法人の役員退職給与の支給状況も判断材料になります。株主総会で決議した金額でも、根拠を示せなければ過大と評価されかねません。議事録の決議額と実際の支給額が食い違うと、支給の根拠を示せなくなります。
出典:e-Gov法令検索「法人税法」
功績倍率法は類似法人の実態にもとづく
功績倍率法は、退職直前の給与額を基礎に、在任期間と職責に応じた倍率を掛けて支給額を算定する方法です。定義は法人税基本通達9-2-27の3の注書きに示されています。ただし算式そのものは法令に定めがなく、実務や裁判例のなかで用いられてきた手法です。
倍率の水準は、社内の判断だけで決められるものではありません。施行令が同業・同規模の法人の支給状況を判定要素としているため、類似法人の実態に沿った設定が求められます。議事録や規程に算定式を残す際は、根拠資料もあわせて保管すると安心です。
分掌変更で支給する場合は実態が問われる
代表取締役から非常勤取締役へ退くなど、分掌変更に伴う退職金は実態で判断されます。法人税基本通達9-2-32は、退職給与として扱える場合を示しています。地位や職務の内容が激変し、実質的に退職したと同様の事情にあると認められる場合です。
例示として、常勤役員が非常勤役員になった場合や、給与がおおむね50%以上減った場合が挙げられています。ただし分掌変更の後も経営上主要な地位を占める人は、対象から外れます。税務判断は個別の事情で変わるため、支給前に顧問税理士へ確認すると安心です。
出典:国税庁「No.5203 使用人が役員へ昇格したとき又は役員が分掌変更したときの退職金」
役員退職金の議事録に関するよくある質問
役員退職金の議事録では、株主がひとりの会社の扱いや電子データでの保存など、判断に迷う場面が出てきます。ここでは中小企業から相談の多い4つの疑問を取り上げ、会社法と国税庁の資料にもとづいて回答します。
Q. 株主がひとりだけの会社でも議事録は要りますか?
株主がひとりだけの会社でも、株主総会の決議と議事録の作成は要ります。会社法第318条第1項は、株主総会の議事について議事録を作成しなければならないと定めており、株主数による例外を置いていません。
株主全員の同意で決議を省略する書面決議(会社法第319条第1項)を使う場合も同じです。会社法施行規則第72条第4項第1号は、決議があったとみなされた事項の内容や提案者の氏名などを議事録に記載するよう求めています。決議があったとみなされた日も記載事項です。作成した議事録は、本店に10年間備え置きます。
Q. 一般の従業員が退職するときも議事録は要りますか?
一般の従業員の退職金に、株主総会の決議と議事録は要りません。会社法第361条が株主総会の決議を求めているのは取締役の報酬等であり、従業員はその対象に含まれないためです。
従業員の退職金は、就業規則や退職金規程にもとづいて支給します。労働基準法第89条第3号の2は、退職手当の定めを置く場合に、適用される労働者の範囲や計算方法を就業規則へ記載するよう義務づけています。
ただし使用人兼務役員は別です。役員分の退職金については、通常の役員退職金と同じく株主総会の決議と議事録が要ります。
出典:e-Gov法令検索「労働基準法」
Q. 議事録は電子データで保存してもよいですか?
株主総会の議事録は、電子データでの作成と保存が認められています。会社法施行規則第72条第2項が、議事録を書面または電磁的記録で作成すると定めているためです。
電子署名の要否は、議事録の種類で変わります。会社法は株主総会の議事録に署名や記名押印を義務づけておらず、電子署名も要件になっていません。一方、取締役会の議事録は出席した取締役と監査役の署名か記名押印が要り、電磁的記録の場合は電子署名がその代わりとなります(会社法施行規則第225条第1項第6号)。
Q. 退任前に支給額を決議しても損金になりますか?
退任前に決議しても、その時点では損金にできません。法人税基本通達9-2-28は、退職した役員への退職給与の損金算入時期を、株主総会の決議等により金額が具体的に確定した日の属する事業年度と定めています。支払った日の属する事業年度に損金経理した場合も認められます。
国税庁の質疑応答事例では、退任前に支給と計算方法だけを決議し退任後は決議しない場合、役員側が受け取る退職慰労金の収入すべき時期を退任の日としています。損金算入の時期は会社ごとの事情で変わります。決議の時期や議事録の書き方は、顧問税理士に確認してください。
出典:国税庁「役員退任前に退職慰労金の支給金額の計算方法を株主総会において決議した場合の退職慰労金の収入すべき時期について」
決議の日付と金額を、議事録に残しておこう
役員退職金の議事録は、会社法上の決議を証明する書類であると同時に、損金算入の時期を裏づける資料でもあります。株主がひとりの会社でも、作成の義務は変わりません。
作るときは、対象者・退任日と事由・支給額または算定方法・支給の時期と方法の4点を書き込みます。金額を取締役会へ一任するなら、役員退職慰労金規程を先に整えて基準を示しておきましょう。株主総会議事録は本店に10年間の備置きが要ります。決議の前に、規程の内容と算定根拠がそろっているかを確かめてください。
当オフィスでは、役員を含めた老後資産づくりの選択肢として、企業型DCの導入支援を行っています。役員も加入できる制度設計や掛金の決め方、運営管理機関の選定までご相談いただけます。「役員退職金とあわせて老後資金を準備したい」という段階からお気軽にご相談ください。
サービス内容を見る → 無料で相談する →